
¿Qué es DeFi? Finanzas descentralizadas explicadas
DeFi son servicios financieros —préstamos, trading y rendimiento— reconstruidos sobre blockchains en lugar de bancos. Aprende cómo funciona y sus riesgos.
 Lucas Almeida 5 min de lectura
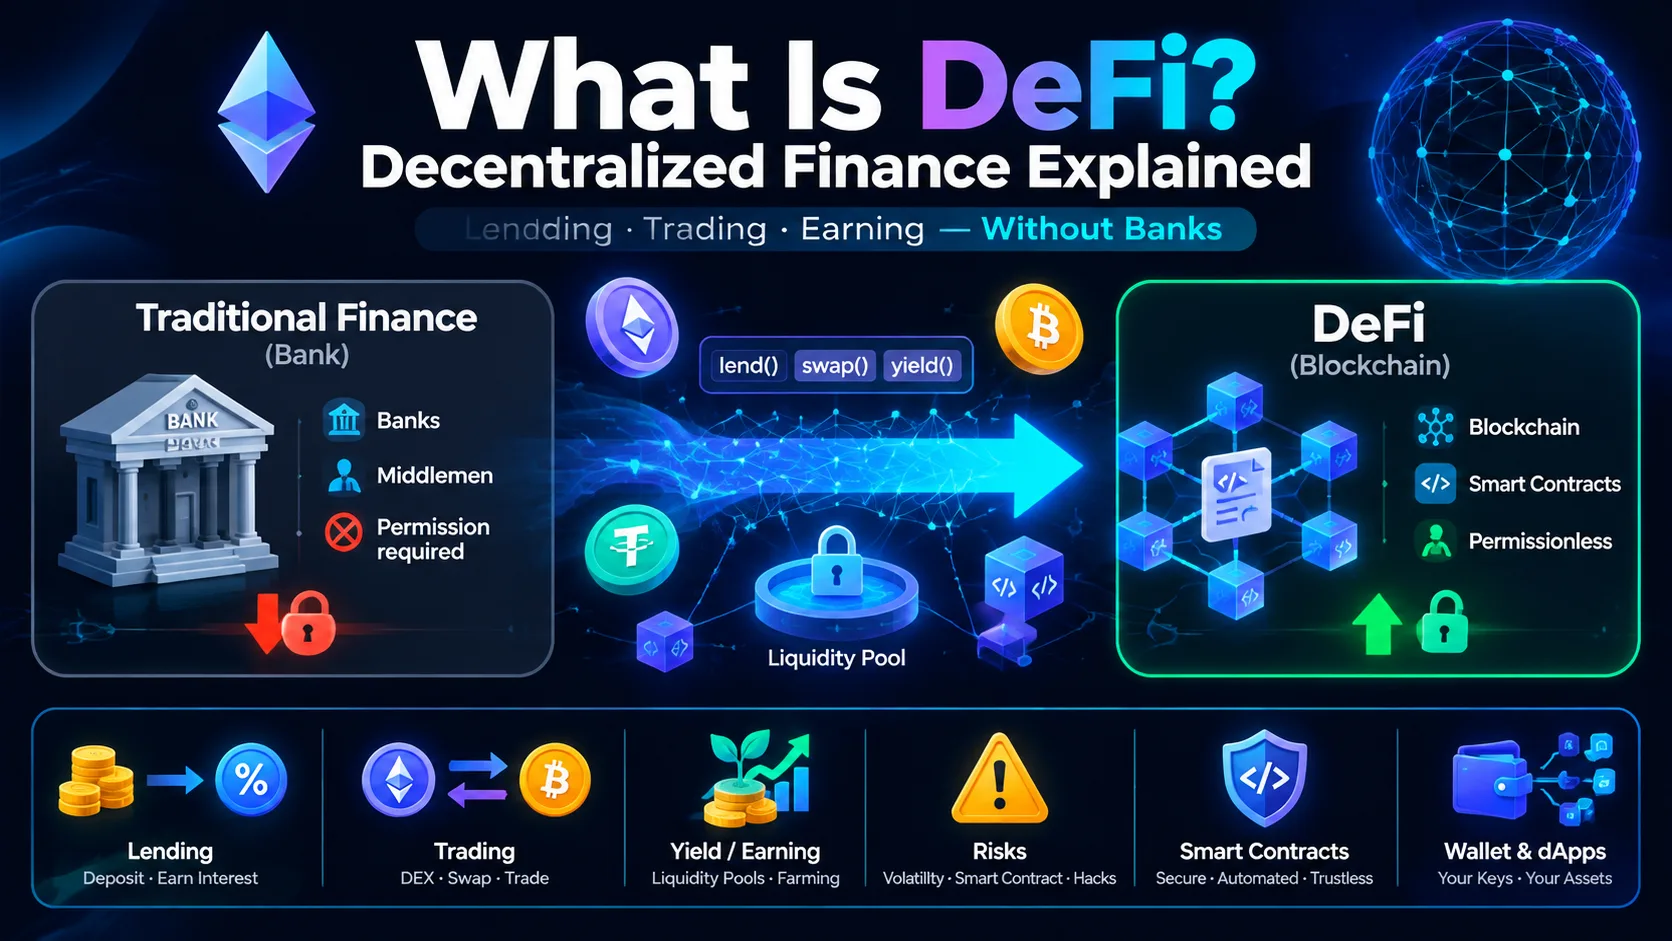
Puntos clave
- DeFi (finanzas descentralizadas) reconstruye los servicios bancarios —préstamos, trading, pedir prestado, generar rendimiento— sobre blockchains públicos, donde los contratos inteligentes mueven dinero en lugar de bancos y corredores.
- Los tres pilares son los exchanges descentralizados (Uniswap), los mercados de préstamos (Aave) y las stablecoins descentralizadas (Sky/USDS), todos usables 24/7 desde una billetera que controlas, sin cuenta ni aprobación.
- Tú mantienes la custodia de tus activos, que es a la vez todo el punto y todo el riesgo: no hay banco que revierta un error, y cada bug o mala firma es tuya para absorber.
- DeFi tocó un pico de casi US$180,000 millones en valor total bloqueado en noviembre de 2021, cayó a ~US$38,000 millones en 2022 y se ha reconstruido a unos US$110,000–140,000 millones para 2026, liderado por Lido, Aave y Uniswap.
- Nada de esto es necesario para comprar y guardar tu primera cripto. DeFi es una capa de habilidad encima de lo básico, y el orden correcto es: aprende cripto, luego custodia, luego —si acaso— DeFi.
DeFi —abreviatura de finanzas descentralizadas— es banca reconstruida sin el banco. En lugar de una empresa que guarda tu dinero y procesa tus transacciones, programas llamados contratos inteligentes corren sobre blockchains públicos y hacen el trabajo automáticamente. Puedes prestar monedas a interés, cambiar un token por otro o pedir prestado contra tus tenencias, a cualquier hora del día, directo desde una billetera que controlas: sin cuenta, sin solicitud, sin horario de atención.
Esa es la promesa de un aliento. La realidad es más útil: qué partes de esa promesa han sobrevivido al contacto con mercados reales, y qué partes borran en silencio el dinero de la gente. Esta guía cubre qué es DeFi realmente, los tres servicios que lo componen, de dónde viene el rendimiento en realidad, qué tan grande se ha vuelto y —lo más importante— por qué un principiante debería tratarlo como un capítulo posterior, no como una jugada de apertura.
¿Qué es DeFi en palabras simples?
DeFi es un sistema financiero paralelo donde el intermediario es reemplazado por código. En las finanzas tradicionales, un banco o corredor está en el medio de casi todo: guardan tu depósito, aprueban tu préstamo, liquidan tu operación. DeFi cambia cada uno de esos intermediarios por un contrato inteligente: un programa almacenado en un blockchain (abrumadoramente Ethereum) que guarda fondos y ejecuta reglas que nadie puede cambiar en silencio.
El nombre se descompone limpiamente: descentralizado significa que ninguna empresa individual está a cargo, y finanzas significa las mismas cinco cosas que hace un banco: prestar, pedir prestado, operar, ahorrar y ganar interés. La diferencia es que en DeFi conectas tu propia billetera, y el contrato hace el trabajo. El intercambio es igual de limpio: ganas acceso abierto y custodia total, y cedes las redes de seguridad que un banco proporciona.
¿Por qué existe DeFi?
DeFi existe porque el sistema tradicional es cerrado y lento en formas que ahora son opcionales. Abrir una cuenta bancaria requiere identidad, historial crediticio y a veces geografía; enviar dinero entre fronteras puede tomar días y costar 5–6%; y los mercados financieros cierran los fines de semana y feriados.
DeFi es la contra-reclamación a cada uno de esos puntos. Cualquiera con conexión a internet y una billetera puede participar, desde cualquier lugar, en segundos. Un préstamo se aprueba no por una verificación de crédito sino por aritmética: pones colateral y el contrato emite el préstamo. Una operación se liquida en el momento en que se confirma on-chain, no cuando una cámara de compensación se decide a hacerlo.
Esa apertura tiene valor real, por eso la categoría ha crecido a cientos de miles de millones. También tiene un reverso poco glamoroso: el acceso abierto para todos incluye el acceso abierto para los estafadores, y “nadie está a cargo” significa que nadie puede revertir tu error. Ambas mitades vienen de la misma decisión de diseño.
¿Cómo funciona DeFi en realidad?
Tres piezas móviles hacen posible DeFi, y entenderlas es lo que separa “usar DeFi” de “adivinar”.
1. Contratos inteligentes: el programa que reemplaza al banco. Un contrato inteligente es código desplegado en un blockchain que guarda fondos y aplica reglas automáticamente. Deposita tokens en un contrato de préstamos y te empareja con prestatarios, acumula interés por bloque y te deja retirar, sin oficial de crédito y sin hora de cierre. Las reglas son públicas e inmutables, lo que significa que puedes verificar exactamente qué hará el dinero antes de comprometerlo.
2. Una billetera de autocustodia: tu cuenta, menos la empresa. En DeFi no inicias sesión; conectas una billetera como MetaMask que guarda tus claves privadas. La billetera firma transacciones que mueven tus activos. Este es el núcleo de doble filo de DeFi: tú, no un banco, controlas las claves, así que también absorbes cada error.
3. Un blockchain: el libro compartido y a prueba de manipulación. El blockchain proporciona la capa de liquidación: cada intercambio, préstamo y pago se registra en un libro público que cualquiera puede auditar y nadie puede alterar en silencio. Ethereum es la cadena DeFi dominante, aunque mucha actividad ahora corre en redes de capa 2 construidas encima para abaratar las transacciones.
Juntando todo, el flujo es simple: tu billetera firma una transacción, el contrato inteligente ejecuta las reglas y el blockchain registra el resultado. Sin custodio, sin aprobación, sin horario.
Los tres pilares de DeFi
Casi todo en DeFi es una variación de tres servicios centrales. Aprende estos y el resto es detalle.
| Pilar | Qué reemplaza | El ejemplo líder | Cómo funciona |
|---|---|---|---|
| Exchanges descentralizados (DEX) | El libro de órdenes de un exchange | Uniswap | Cambia tokens a través de un pool de liquidez, con precio por fórmula |
| Mercados de préstamos | Un préstamo o cuenta de ahorro bancaria | Aave | Deposita para ganar interés; sobrecolateraliza para pedir prestado |
| Stablecoins descentralizadas | Un dólar emitido por un banco | Sky (USDS, antes DAI) | Acuña una moneda atada al dólar contra colateral cripto |
Exchanges descentralizados. En lugar de emparejar compradores con vendedores a través de un libro de órdenes, un DEX como Uniswap usa pools de liquidez: los usuarios depositan pares de tokens en una bóveda compartida, y el contrato valora cada intercambio según el ratio actual del pool. Operas directo desde tu billetera —la custodia nunca te abandona— y el pool gana comisiones de cada operación que lo atraviesa. El costo de ese modelo es que los pools delgados significan slippage real, y el precio que obtienes lo fija el pool, no un motor de emparejamiento.
Mercados de préstamos. En Aave, depositas ETH y ganas interés de los prestatarios; o depositas ETH como colateral y pides stablecoins prestadas contra él, sin verificación de crédito, porque el contrato liquida tu colateral automáticamente si su valor cae demasiado. Esta es la función donde quitar al humano cambia más las cosas: en un banco, la liquidación forzosa es una llamada y un juicio; en DeFi es aritmética, que es más justa y más despiadada a la vez.
Stablecoins descentralizadas. Donde USDT está respaldado por la cuenta bancaria de una empresa, una stablecoin descentralizada como USDS se acuña on-chain contra cripto que bloqueas como colateral: el diseño con respaldo cripto descrito en nuestra guía de stablecoins. Es la pieza que deja que DeFi cotice precios en algo parecido a un dólar sin tocar jamás un dólar.
¿De dónde viene realmente el rendimiento?
Esta es la pregunta que hay que seguir haciendo, porque “DeFi paga interés” es solo media frase. El rendimiento nunca es magia: siempre es una de tres fuentes reales, y saber cuál es cuál te dice si una tasa es sostenible.
- Comisiones de trading. Cuando provees liquidez a un DEX, ganas una parte de cada intercambio. Esto es ingreso real, y es por lo que los pools de Uniswap que ven volumen genuino pueden pagar tasas reales.
- Interés de prestatarios. En un mercado de préstamos, los depositantes ganan lo que pagan los prestatarios. Si los prestatarios pagan 3%, los depositantes ganan algo menos de 3% después de la comisión del protocolo, por eso las tasas honestas parecen tasas de banco, no boletos de lotería.
- Incentivos (el peligroso). Los protocolos a menudo pagan tokens extra encima para atraer depósitos: el “farming” del yield farming. Esos tokens pueden imprimirse libremente, y su valor es lo que colapsa cuando termina el incentivo.
Un ejemplo concreto de préstamos hace visible la economía. Depositas US$1,000 de ETH en Aave y pides prestados US$500 de USDC contra él. El contrato exige que tu colateral se mantenga cómodamente por encima del préstamo, así que una caída de precio dispara la liquidación automática antes de que el préstamo quede sumergido. Tu ETH gana un poco de interés mientras está quieto; pagas un poco de interés sobre el USDC que pediste. Neto, los números son modestos, porque modesto es como se ve el DeFi real y sobreviviente. Cualquiera que te cotice 40% encima de eso te está pagando en un token, no en ingreso por comisiones, y tú eres la liquidez de salida.
La historia que moldeó a DeFi
Tres eventos explican el DeFi moderno más que mil explicadores, porque cada uno le enseñó al mercado una lección que conservó.
El hackeo de The DAO — junio de 2016. El primer gran experimento de inversión on-chain, “The DAO”, fue drenado de unos 3.6 millones de ETH (unos US$60 millones en ese momento) cuando un atacante explotó una falla en su código. La respuesta fue tan drástica que Ethereum mismo se dividió en dos cadenas —Ethereum y Ethereum Classic— para revertir el robo. La lección se convirtió en la advertencia fundacional de DeFi: el código es la superficie de ataque, y lo que el código hace es lo que realmente ocurre, bugs incluidos.
El Verano DeFi — 2020. Cuando Compound lanzó su token COMP en junio de 2020 para recompensar a los usuarios, encendió un auge de yield farming que atrajo miles de millones a DeFi en meses. Fue el momento en que “gana con tu cripto” se volvió mainstream, y también el momento en que mucha gente aprendió que un token pagado como recompensa puede perder valor más rápido de lo que se acumula.
El colapso de Terra — mayo de 2022. TerraUSD, una “stablecoin” algorítmica, cayó de US$1 a casi cero en días, borrando unos US$40,000 millones. No fue una falla de préstamos o trading de DeFi, pero colapsó la confianza del sector de todos modos, y marcó la línea exacta entre diseños que sostienen algo real detrás de la promesa y diseños que solo prometen. La guía de stablecoins cuenta esa historia completa.
La línea que lo atraviesa todo: DeFi es tecnología real que genuinamente ha reconstruido las finanzas, y cada vez que el mercado olvidó que el código y el apalancamiento siguen siendo riesgosos, reaprendió la lección a escala.
¿Qué tan grande es DeFi hoy?
Después de la caída de 2022, una persona razonable podría haber asumido que DeFi estaba terminado. En cambio se consolidó alrededor de unos pocos protocolos probados en batalla y se reconstruyó.
El valor total bloqueado (TVL) —el valor de los activos dentro de contratos DeFi— cuenta la historia. Tocó un pico de casi US$180,000 millones el 9 de noviembre de 2021 (según DeFi Llama), colapsó a unos US$38,000 millones durante 2022, y se había recuperado a unos US$110,000–140,000 millones para inicios de 2026.
Los líderes que sobrevivieron al ciclo son ahora los “blue chips” de la categoría:
| Protocolo | Categoría | TVL aproximado (2026) | Por qué importa |
|---|---|---|---|
| Lido | Staking líquido | ~US$30,000 millones | El mayor protocolo DeFi; deja ganar rendimiento de staking sin bloquear ETH |
| Aave | Préstamos | ~US$26,000 millones | El mercado de préstamos dominante; lanzó V4 en marzo de 2026 |
| Uniswap | DEX | ~US$4,000 millones | Menor TVL pero el mayor volumen de trading: a menudo más de US$1,000 millones al día |
Nota el patrón: los protocolos que duraron son los que tienen ingreso real por comisiones —comisiones de trading, márgenes de préstamos, recompensas de staking—, no los que corren con incentivos de tokens. Ese es el filtro más útil para juzgar cualquier proyecto DeFi, y no cuesta nada aplicarlo.
¿Cuáles son los riesgos reales?
“Descentralizado” no significa “seguro”. Significa que las funciones de seguridad de un banco fueron eliminadas y no reemplazadas. Los riesgos, en el orden en que realmente lastiman a la gente:
- Estafas y rug pulls. Cualquiera puede lanzar un token o una “granja de rendimiento”, y muchas están diseñadas para tomar depósitos. Los nombres suenan auditados y los APY parecen imposibles precisamente porque lo son. Por eso nuestra guía de estafas de cripto va antes de cualquier posición DeFi, no después.
- Hackeos de contratos inteligentes. Se encuentran bugs constantemente, y cuando uno es explotado no hay departamento de fraude ni reembolso. El hackeo de The DAO fue el primero; las pérdidas acumuladas de la industria desde entonces ascienden a miles de millones.
- Pérdida impermanente. Cuando provees liquidez a un pool, puedes terminar con menos dólares en tokens que si simplemente los hubieras guardado, porque el pool rebalancea tu posición a medida que se mueven los precios. Es “impermanente” solo si los precios vuelven; a menudo no lo hacen.
- Comisiones de gas. Cada transacción paga una comisión de red, y en un mainnet de Ethereum congestionado un solo intercambio puede costar US$10–15. Por eso los usuarios pequeños se mudaron a redes de capa 2, donde la misma acción cuesta centavos.
- Errores de autocustodia. Una firma de aprobación equivocada puede drenar una billetera. No hay “olvidé mi contraseña” para una frase semilla que perdiste, ni reversión para una transacción que enviaste a una dirección equivocada.
Una regla práctica que cubre la mayor parte de la lista: si una oferta DeFi promete un retorno garantizado o inusualmente alto, el riesgo está escondido en algún lugar que aún no has mirado. El rendimiento DeFi sostenible es modesto, porque es real; cualquier cosa espectacular es un incentivo, una estafa, o ambos.
¿Debería un principiante usar DeFi?
No como punto de partida. DeFi es una capa de habilidad construida sobre lo básico de cripto, y lo básico va primero.
El orden correcto importa más que la velocidad. Antes de tocar un protocolo DeFi, un principiante debería entender qué es la criptomoneda, cómo funcionan los blockchains y Ethereum, y —sobre todo— cómo funcionan realmente las claves privadas y la autocustodia. La gente que invierte el orden —que se lanza al yield farming antes de poder explicar qué es un contrato inteligente— tiende a financiar la educación de todos los demás.
Eso no significa “nunca”. Significa que DeFi es un capítulo posterior, abordado con montos pequeños y una postura de aprendiz. La meta del primer año no es el rendimiento; es no perder dinero mientras construyes el criterio para distinguir un protocolo que puedes defender de uno sobre el que solo estás esperando.
Cómo probar DeFi de forma segura
Cuando lo básico esté sólido y estés listo para explorar, trata la primera sesión como práctica, no como ganancia. Recorre esta lista en orden, sin saltarte nada:
- Billetera nueva, saldo pequeño. Una dirección nueva con una frase semilla nueva, financiada con un monto que te parecería bien perder por completo. Trátalo como matrícula hasta que se demuestre lo contrario.
- Compra la cripto primero en un exchange regulado. DeFi corre sobre tokens, y la forma más fácil y segura de obtenerlos es un exchange centralizado, no un intercambio on-chain aleatorio.
💡 ¿Aún no tienes una cuenta de Binance? Regístrate ahora — 20% de reembolso en comisiones de spot y futuros — ingresa el código de referido BN2688.
- Marca el protocolo como favorito. Uniswap, Aave —lo que uses— escrito o en marcadores, nunca enlazado desde otro lugar. Los sitios falsos son la forma más común en que la gente entrega su dinero.
- Empieza en una red de comisiones bajas. Tus primeros intercambios pertenecen a una red de capa 2 donde el gas cuesta centavos, no al mainnet de Ethereum donde cuesta dólares.
- Lee cada aprobación. Revisa el monto, el token y el beneficiario. Si dice “ilimitado” y no necesitas ilimitado, ajusta o rechaza.
- Simula en pequeño primero. Haz el primer intercambio al tamaño mínimo y confirma que los números en pantalla coinciden con tu expectativa antes de escalar.
- Revoca después. Cuando una posición cierra, revoca la aprobación. Los permisos abiertos son invitaciones permanentes.
- Registra lo que firmaste. Una nota de protocolo, fecha y aprobación es lo que hace posible una revisión trimestral, y la revisión es lo que evita que una vida on-chain ocupada se vuelva una permanentemente expuesta.
El punto de la lista no es eliminar el riesgo —DeFi no puede—, es asegurar que cuando algo salga mal, salga mal con un monto que planeabas perder.
Errores comunes, corregidos
- “DeFi es seguro porque no hay intermediario.” No hay intermediario de confianza, pero sigue habiendo código, y el código tiene bugs. Eliminar el banco elimina la red de seguridad junto con el intermediario.
- “Un APY alto significa una buena inversión.” Normalmente significa que el rendimiento se paga en un token que se está imprimiendo para ti, y el token es lo que cae. El rendimiento modesto respaldado por comisiones es el tipo saludable.
- “Necesitas ser rico para usar DeFi.” Necesitas lo suficiente para que las comisiones no se coman tu posición, lo que a menudo significa unos cientos de dólares en una red de comisiones bajas: no riqueza, sino la atención suficiente para hacerlo con cuidado.
- “DeFi es una forma rápida de ganar dinero.” Es una forma de desplegar dinero —para prestar, operar y ganar—, y cada despliegue conlleva riesgo. La gente que lo publicita como un atajo para hacerse rico es a la que estás enriqueciendo.
- “DeFi y los exchanges de cripto son lo mismo.” Un exchange guarda tus fondos y te verifica; DeFi deja la custodia contigo y no verifica nada. Herramientas distintas, riesgos distintos, y la mayoría de los principiantes debería empezar en el exchange.
En resumen
DeFi es el intento más serio hasta ahora de reconstruir las finanzas como infraestructura abierta: préstamos, trading y rendimiento que cualquiera puede usar, en cualquier momento, sin pedir permiso. Es real —los protocolos más grandes hoy guardan decenas de miles de millones en valor y generan ingreso genuino por comisiones—, y es peligroso, porque la misma apertura que deja entrar a cualquiera también deja entrar a cada estafador, y el código que reemplaza al banco también reemplaza las protecciones del banco.
Así que la postura práctica no es ni rechazo ni entusiasmo; es secuenciación. Aprende lo básico primero, mantén tus propias claves con competencia, y solo entonces —con montos pequeños y una lista de verificación— trata a DeFi como lo que es: una herramienta poderosa sin red de seguridad. A la gente que mejor le va en DeFi es a la que nunca lo confundió con dinero gratis.
Si sigues adelante, hazlo en este orden: entiende qué es la criptomoneda y cómo Ethereum la impulsa, mira cómo encajan las stablecoins y los activos on-chain, y —antes de firmar una sola transacción— asegúrate de entender las claves privadas y de poder detectar las estafas que te estarán esperando en el momento en que lo hagas.
¿Aún no tienes una cuenta de Binance?Regístrate ahoraingresa el código de referidoBN2688
Preguntas frecuentes
¿Qué es DeFi en una frase?
¿DeFi es seguro?
¿En qué se diferencia DeFi de usar un exchange como Binance?
¿Qué es el yield farming?
¿Necesito mucho dinero para usar DeFi?
¿DeFi puede hacerme rico?
Editor en jefe e investigador principal
Editor de MyCryptoStart. Investigador independiente de exchanges de criptomonedas, enfocado en comisiones, seguridad, KYC e incorporación: publica guías paso a paso en lenguaje claro para principiantes.
Ver página del autor →Algunos enlaces de esta página son de afiliado: podemos ganar una comisión sin costo adicional para ti. Este contenido es educativo y no es asesoría financiera, de inversión ni legal. Divulgación de afiliados · Aviso legal.
Seguir leyendo
Jerga y términos de cripto: el argot descifrado
La jerga de cripto — FOMO, HODL, manos de diamante, gas y más — descifrada en español claro. Qué significa cada término y el error que los principiantes cometen con él.
¿Deberías invertir en Bitcoin? (Guía 2026)
Bitcoin puede ser una pequeña porción de alto riesgo de un portafolio — pero solo con dinero que puedas permitirte perder. Aprende a dimensionar una posición y los riesgos reales.
¿Qué es Ethereum? Contratos inteligentes explicados
Ethereum es una plataforma de cómputo descentralizada impulsada por contratos inteligentes. Aprende cómo funciona, qué son ETH y las comisiones de gas, y en qué se diferencia de Bitcoin.