
¿Qué son las stablecoins? USDT y USDC explicados
Una stablecoin es una criptomoneda construida para mantener un valor fijo, normalmente US$1. Aprende cómo USDT y USDC mantienen su paridad y los riesgos reales.
 Lucas Almeida 5 min de lectura
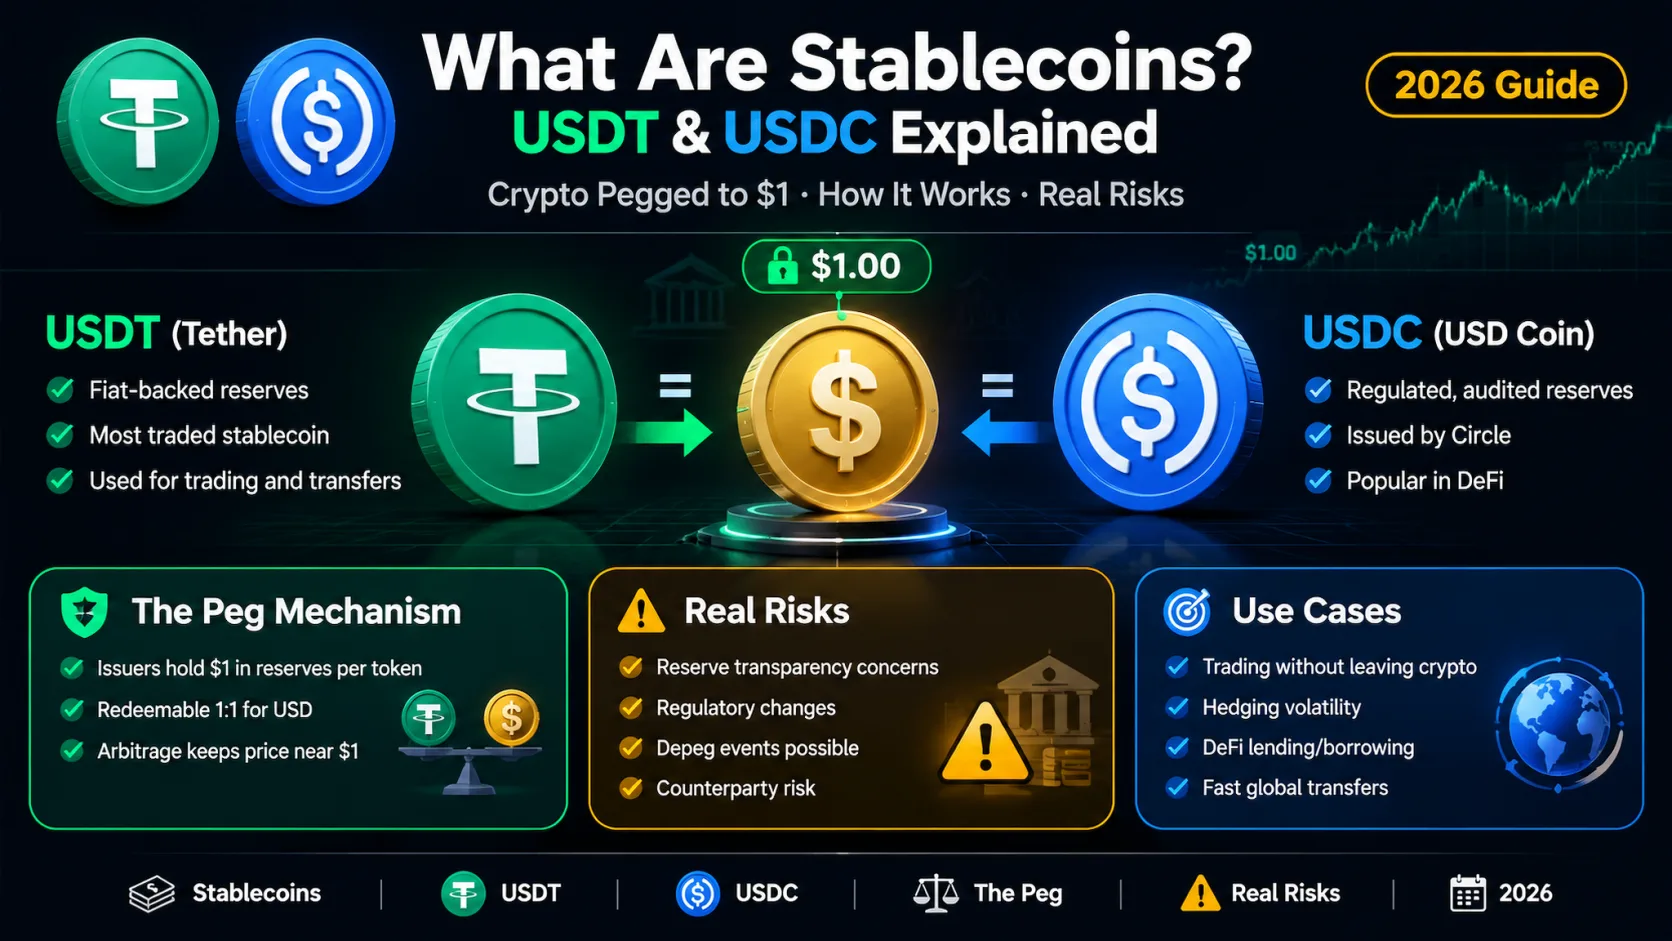
Puntos clave
- Una stablecoin es una criptomoneda diseñada para operar a un precio fijo —casi siempre US$1— para que puedas tener dólares que viven en el blockchain y se mueven en minutos, 24/7, sin un banco.
- Dos monedas dominan: USDT (Tether) y USDC (Circle) juntas concentran cerca del 85% de un mercado que superó los US$300,000 millones a inicios de 2026, con USDT cerca de US$184,000 millones y USDC en torno a US$73,000 millones.
- Hay tres diseños —con respaldo fiat (reservas en dólares), con respaldo cripto (préstamos sobrecolateralizados) y algorítmico (fórmulas de oferta)— y solo los dos primeros han sobrevivido al contacto con pánicos reales.
- El precio de US$1 de una stablecoin no es una garantía; es una promesa mantenida honesta por el arbitraje de redención. Cuando la confianza en las reservas se quiebra, la paridad se rompe primero y los hechos vienen después.
- El fracaso que definió la categoría: TerraUSD colapsó de US$1 a casi cero en mayo de 2022, borrando unos US$40,000 millones, y separó los diseños que guardan dólares reales de los que solo lo prometen.
Una stablecoin es una criptomoneda diseñada para mantener un precio fijo —casi siempre US$1— para que puedas guardar dólares que viven en el blockchain: enviables a cualquiera en minutos, a cualquier hora, sin un banco. Las dos que más importan son USDT (Tether) y USDC (Circle), que juntas representan cerca del 85% de un mercado que superó los US$300,000 millones a inicios de 2026 —USDT cerca de US$184,000 millones y USDC en torno a US$73,000 millones.
Esa es la versión corta. La larga es más interesante: cómo un token “se mantiene en US$1” en primer lugar, por qué el mecanismo es una promesa y no una ley de la física, y qué ha pasado cada vez que esa promesa se rompió. Esta guía cubre los tres diseños, los dos gigantes y cómo distinguir una stablecoin que puedes defender de una que solo estás esperando.
¿Por qué existen las stablecoins?
Los precios de Bitcoin y Ethereum oscilan 5% antes de que termines de pedir tu café, lo que las hace dinero incómodo. Las stablecoins son la solución: un activo que se comporta como efectivo pero vive en el mismo blockchain, para que puedas salir de un mercado volátil sin salir de cripto.
El trabajo se ve mejor en el ciclo de trading que hizo posible. En los exchanges grandes, los mercados más profundos son los pares USDT y USDC: vendes bitcoin a una stablecoin para asegurar una ganancia y recompras cuando quieras, en segundos, sin una transferencia bancaria que toma días. Por eso casi toda ruta de principiante (incluida nuestra guía de cómo comprar cripto) pasa por una stablecoin en algún momento.
Los casos de uso van mucho más allá del trading:
- Exposición al dólar sin cuenta bancaria en EE.UU. En países con moneda local inestable —Argentina, Venezuela, Turquía, Nigeria— una stablecoin es una forma de mantener valor en dólares que no puede ser inflado, transferible desde un teléfono.
- Remesas que se liquidan en minutos por centavos. Una transferencia internacional que cuesta 6% y tres días por los rieles tradicionales se liquida casi al instante por centavos en una red de stablecoins.
- Liquidación 24/7. Una operación de cripto, un pago a un freelancer o un depósito de garantía no esperan horario bancario ni horas de corte de transferencias. Las stablecoins hicieron práctico el “dinero que nunca duerme”.
Si esa lista suena parecido a “las partes buenas de una cuenta bancaria”, lo estás leyendo bien, y también es la primera pista del intercambio. Una stablecoin te da la conveniencia del efectivo digital y cede el respaldo del seguro de depósito. Ten ambas mitades a la vista.
¿Qué es una stablecoin en palabras simples?
Una stablecoin es un token cuyo emisor —o cuyo contrato inteligente— promete que siempre será canjeable por un dólar, y esa promesa es lo que mantiene su precio de mercado fijado en US$1.
El nombre hace el trabajo: es una moneda (un token en un blockchain, transferible como la criptomoneda) que es estable (su valor no oscila). Donde el valor de bitcoin flota sobre lo que la gente pagará, el valor de una stablecoin está diseñado para quedarse quieto. Ese es todo el atractivo, y todo el riesgo se concentra en una pregunta: ¿qué hay realmente detrás de la promesa?
Esa pregunta tiene tres respuestas distintas, y son tan diferentes que llamarlas a todas “stablecoins” puede ser engañoso. Entender los tres diseños es lo más importante de esta guía, porque el diseño —no el nombre— determina si una stablecoin sobrevive un pánico.
Los tres diseños: qué hay realmente detrás del US$1
Cada stablecoin mantiene su paridad por uno de tres mecanismos. No son igualmente seguros, y la historia del mercado ya ha separado a los ganadores de los muertos.
| Diseño | Cómo mantiene US$1 | Ejemplos | Historial |
|---|---|---|---|
| Con respaldo fiat | El emisor guarda dólares reales / bonos del Tesoro de corto plazo y canjea US$1 por moneda | USDT, USDC | Dominante; sobrevivió todas las crisis |
| Con respaldo cripto | Bloqueas cripto por más valor que la moneda como colateral | USDS (Sky, antes DAI) | Funciona; más complejo, sobrecolateralizado |
| Algorítmico | La oferta se expande/contrae por fórmula, sin reservas reales | TerraUSD (muerta) | Fracasó catastróficamente |
1. Con respaldo fiat: dólares en la bóveda. El emisor guarda un dólar (o un equivalente como un bono del Tesoro de corto plazo) por cada moneda en circulación, y deja que los tenedores canjeen monedas por dólares a exactamente US$1. USDT y USDC funcionan así, y es el modelo que realmente se ha sostenido. La debilidad es única y obvia: confías en que el emisor realmente guarda las reservas, las administra con prudencia y realmente paga cuando todos piden a la vez.
2. Con respaldo cripto: sobrecolateralizado on-chain. En lugar de una empresa que guarda dólares, un contrato inteligente guarda más cripto que las monedas que acuña: depositas US$150 de ETH para acuñar US$100 de stablecoin. El colchón absorbe las oscilaciones de precio del colateral. Esto es totalmente transparente —cualquiera puede auditar la bóveda on-chain—, pero es ineficiente en capital y puede romperse en una cascada si el colateral se desploma más rápido de lo que el sistema puede liquidarlo. La más grande, USDS (renombrada de DAI cuando su matriz, MakerDAO, se convirtió en Sky), está en torno a US$8,000–9,000 millones, una distante tercera.
3. Algorítmico: una fórmula, no una bóveda. La oferta de la moneda la ajusta el código para empujar el precio de vuelta a US$1, sin reserva de activos reales respaldando cada moneda. TerraUSD corrió este diseño y, en mayo de 2022, probó la falla fatal de toda la categoría: cuando la confianza en la fórmula se quebró, no había nada real que atrapara el precio. Cayó de US$1 a casi cero, llevándose unos US$40,000 millones de valor.
La conclusión práctica no es “aprender los diseños” por sí misma. Es que “stablecoin” es una palabra de marketing, no una calificación de seguridad. La próxima vez que alguien te ofrezca una “stablecoin” que paga 20% de interés, la primera pregunta no es el rendimiento: es ¿cuál de estos tres diseños es, y qué hay realmente detrás?
USDT vs USDC: los dos gigantes
Dos monedas —una de Tether, una de Circle— cargan la abrumadora mayoría del uso de stablecoins, y son tan parecidas que elegir entre ellas importa menos que entender qué comparten.
| USDT (Tether) | USDC (Circle) | |
|---|---|---|
| Emisor | Tether | Circle |
| Capitalización (inicios 2026) | ~US$184,000 millones | ~US$73,000 millones |
| Participación del mercado | ~59–60% | ~23–24% |
| Reservas | Mayormente bonos del Tesoro de EE.UU.; históricamente menos transparente | Efectivo + bonos del Tesoro de EE.UU. de corto plazo, atestaciones mensuales detalladas |
| Historial notable | Acuerdo de US$18.5 millones con el FG de NY (2021) por declaraciones de reservas | Depeg a ~US$0.87 por un fin de semana (marzo 2023) |
USDT es el caballo de carga del trading. Tiene los libros de órdenes más profundos y la mayor cantidad de pares en casi todos los exchanges, por eso es el “lugar de estacionamiento” por defecto entre posiciones. Su debilidad es un historial de reservas que ha sido objeto de años de escrutinio: en 2021 Tether llegó a un acuerdo con el Fiscal General de Nueva York por US$18.5 millones por declaraciones sobre sus reservas, y sus divulgaciones nunca han sido tan granulares como las de Circle.
USDC es la favorita en transparencia. Circle publica informes mensuales detallados de reservas mostrando la mayoría de los activos en efectivo y bonos del Tesoro de EE.UU. de corto plazo, y se ha posicionado como el emisor amigable con la regulación. Su única cicatriz pública —el depeg de marzo de 2023 abajo— fue en realidad un testimonio de su respaldo: la moneda cayó porque sus reservas estuvieron temporalmente inaccesibles, no porque faltaran.
El resumen honesto: para mover y operar dinero, ambas hacen el mismo trabajo y ambas están ahora probadas en batalla. Para una historia de reservas un poco más limpia, USDC tiene la ventaja; para pura liquidez y disponibilidad de pares, USDT. Ninguna es un lugar para ahorros.
¿Cómo se mantiene realmente la paridad en US$1?
El mecanismo que mantiene una stablecoin con respaldo fiat en US$1 se llama arbitraje de redención, y funciona enteramente sobre la disposición del emisor de honrar la promesa.
Digamos que USDT deriva a US$0.99. Un jugador grande compra a US$0.99 y lo canjea con Tether por US$1.00, embolsándose un centavo por moneda, y la presión de compra empuja el precio de mercado de vuelta hacia US$1. Si deriva a US$1.01, el mismo jugador acuña monedas nuevas con Tether a US$1.00 y las vende a US$1.01. Ambos lados jalan el precio a la paridad, automáticamente, sin nadie a cargo.
La condición crucial está escondida a plena vista: el arbitraje solo funciona mientras la gente confíe en que el emisor realmente entregará el dólar. Esa es toda la máquina. La paridad de una stablecoin no la mantiene el código como el consenso de un blockchain: la mantiene la confianza en una empresa, y la confianza es un sentimiento que puede evaporarse en una tarde. Cuando lo hace, el arbitraje que normalmente sostiene la paridad corre en reversa, y el precio se rompe antes de que los hechos puedan alcanzarlo.
Cómo se rompen realmente las paridades: dos casos de estudio
Cada depeg de stablecoin sigue el mismo guion de tres pasos, porque una stablecoin con respaldo fiat es estructuralmente una corrida bancaria esperando a ver si se la necesita:
- Un choque pone en duda las reservas. Un socio bancario falla, una auditoría revela una brecha, o una caída de mercado tensa una bóveda con respaldo cripto.
- Las solicitudes de redención se disparan. Los tenedores corren a salir, y el emisor debe vender reservas para atenderlos.
- El miedo supera a los hechos. Todos pueden ver la cola de redención y el precio on-chain en tiempo real, así que el precio de mercado se rompe antes de que las redenciones puedan liquidarse.
Caso 1 — USDC, marzo 2023: un depeg con respaldo real. Cuando Silicon Valley Bank quebró un viernes, Circle reveló que US$3,300 millones de las reservas de USDC estaban ahí. USDC se deslizó a unos US$0.87 durante el fin de semana, no porque las reservas se hubieran ido, sino porque estuvieron inalcanzables hasta el lunes. Una vez confirmado el acceso a los dólares, la moneda volvió a US$1 en días. La lección: así se ve un depeg cuando el respaldo es real. Temporal, aterrador y autocorrectivo.
Caso 2 — TerraUSD, mayo 2022: un depeg sin nada detrás. TerraUSD mantenía su paridad algorítmicamente, emparejada con un token hermano, LUNA. Cuando los grandes tenedores empezaron a vender, el algoritmo debía absorber la presión; en cambio, entró en espiral. La confianza colapsó, el mecanismo no pudo restaurar la paridad, y en días UST cayó de US$1 a menos de US$0.10, borrando unos US$40,000 millones. No había reserva a la que volver. La lección, y la más importante de esta guía: cuando el diseño no tiene nada real detrás, un depeg no es un tambaleo temporal: es el final.
Las dos historias se parecen a primera vista —ambas fueron pánicos de fin de semana que rompieron la paridad con el dólar— y terminaron de forma completamente distinta. Esa diferencia, respaldo versus promesa, es el filtro que debes aplicar a cada stablecoin que toques.
¿Cuáles son los riesgos?
“Estable” describe la meta, no una garantía. La pila de riesgos, del más al menos probable:
- Riesgo de emisor. Tu stablecoin es un reclamo contra una empresa, no efectivo en tu bolsillo. Si el emisor administra mal sus reservas —o miente sobre ellas—, la promesa de US$1 es tan buena como esa empresa.
- Riesgo de depeg. Incluso las monedas con respaldo fiat más fuertes se desvían unos centavos durante los pánicos, y una mal diseñada puede perder la paridad permanentemente.
- Riesgo de plataforma. Una stablecoin es tan segura como el lugar donde la guardas. Un exchange que quiebra, o un contrato inteligente con un bug, puede llevarse tu stablecoin con él: la moneda en sí nunca falló.
- Riesgo de rendimiento. “Gana 20% en USDT” no es interés sobre la moneda; es el pago por prestar tu dinero a alguien que quizá no te lo devuelva. Mira nuestra guía de estafas de cripto para ver cómo se empaquetan estas ofertas.
- Riesgo regulatorio. Las reglas se endurecen a medida que las stablecoins se vuelven sistémicas. EE.UU. aprobó su primera ley federal de stablecoins —la GENIUS Act, firmada el 18 de julio de 2025—, que exigirá a los emisores mantener reservas elegibles y cumplir estándares de licencia una vez que entre en vigor en 2027. Otras jurisdicciones avanzan en paralelo.
Para principiantes, las reglas prácticas son cortas: quédate con las monedas más grandes y antiguas; no trates ninguna stablecoin como una cuenta de ahorro; y si una plataforma te promete rendimiento de dos dígitos en USDT, el rendimiento no viene de la stablecoin: viene de ti.
Cómo revisar tú mismo la salud de una stablecoin
No necesitas creerle a nadie. Los indicadores de la salud de una stablecoin son públicos, y leerlos toma diez minutos:
- Redención a la par, en volumen. ¿El emisor ha pagado redenciones grandes a exactamente US$1.00 durante tensiones recientes, o solo pequeñas en mercados tranquilos? El historial de redención es la única prueba que en última instancia importa.
- Divulgaciones de reservas, leídas con cuidado. Los emisores con respaldo fiat publican atestaciones mensuales o trimestrales. Nota la diferencia entre una atestación (“una firma contable miró documentos un día”) y una auditoría completa, que es más fuerte, y revisa qué fracción de las reservas es efectivo y bonos del Tesoro de corto plazo versus instrumentos más opacos.
- Historial de depeg. ¿Cómo se comportó la moneda en las dos o tres peores semanas de mercado de los últimos años? Toda stablecoin se desvía unos centavos en los pánicos; lo que buscas es si volvió, y qué tan rápido.
- Tendencia de capitalización. Oferta estable o creciente significa que el dinero está cómodo ahí. Salidas sostenidas significan que el dinero sofisticado se está yendo en silencio, normalmente antes de los titulares.
Nada de esto hace a una stablecoin segura; hace tu cautela específica. Esa es la diferencia entre una posición que puedes defender y una esperanza que estás defendiendo.
¿Cómo uso stablecoins de forma segura?
Empieza pequeño, usa las monedas principales como riel de trading y pago, y mantén el dinero serio en un lugar con protección real.
- Compra en un exchange importante. Binance admite USDT y USDC, y puedes comprar stablecoins directamente con tarjeta o transferencia bancaria, y luego usarlas para operar o retirar.
💡 ¿Aún no tienes una cuenta de Binance? Regístrate ahora — 20% de reembolso en comisiones de spot y futuros — ingresa el código de referido BN2688.
- Úsalas para lo que son buenas. Liquidar operaciones, mover valor entre fronteras y mantener exposición al dólar en una moneda inestable: esos son los trabajos que las stablecoins hacen bien. Guardar ahorros de largo plazo no lo es.
- Entiende qué estás teniendo realmente. Antes de comprar cualquier “stablecoin”, pregunta cuál de los tres diseños es y qué hay detrás. Si la respuesta no es inmediatamente clara, esa es tu respuesta.
- Mantén el monto correcto en el lugar correcto. Los montos que estás usando activamente pueden quedarse en un exchange; lo que no necesitas pronto pertenece a un lugar con protección real, lo que para stablecoins a menudo significa convertir de vuelta a dólares en lugar de estirar una analogía cripto más allá de su límite.
Una nota de primera mano que le ahorra dinero a los principiantes: la comisión por retirar una stablecoin puede variar enormemente según la red, y elegir la equivocada es un costo lento y silencioso. Un retiro de USDT en una red cuesta centavos y llega en un minuto; el mismo monto en una cadena congestionada puede costar varios dólares. Revisa la comisión de red antes de confirmar: la paridad de la stablecoin es US$1, pero los rieles por los que viajas no son gratis.
Errores comunes, corregidos
- “Las stablecoins están aseguradas como los depósitos bancarios.” No lo están. Un saldo bancario tiene seguro de la FDIC; una stablecoin es un reclamo contra una empresa privada. La GENIUS Act está construyendo un marco federal, pero aún no está en vigor.
- “Si se llama stablecoin, es estable.” El nombre es marketing. TerraUSD se llamaba stablecoin y cayó a casi cero en días. El diseño y las reservas —no la etiqueta— determinan la estabilidad.
- “USDT y USDC son libres de riesgo porque todos las usan.” El uso generalizado es evidencia de que han sobrevivido al estrés, no una garantía de que siempre lo harán. Son reclamos contra empresas, punto.
- “Las stablecoins pagan intereses.” La moneda no paga nada. El “rendimiento” de una stablecoin es siempre tú prestándola a alguien más, y es compensación por riesgo real.
- “Un depeg significa que la moneda está acabada.” No necesariamente. USDC hizo depeg a US$0.87 en 2023 y se recuperó por completo en días, porque su respaldo era real. Un depeg es un síntoma; si es fatal o no depende enteramente de lo que haya detrás de la moneda.
En resumen
Una stablecoin es un puente entre dos mundos: la estabilidad de precio de un dólar y la velocidad de un blockchain. Funciona haciendo una promesa —“un dólar entra, un dólar sale”— y manteniéndola a través de reservas, arbitraje y confianza. Las dos monedas que cargan la mayor parte del mercado, USDT y USDC, han mantenido esa promesa a través de cada crisis desde su lanzamiento, por eso se han convertido en los rieles de pago sobre los que silenciosamente corren billones de dólares de trading de cripto.
La promesa no es una ley de la naturaleza. Toda stablecoin que fracasó lo hizo de la misma manera: la confianza detrás de la promesa se quebró, y el diseño o tenía algo real para atrapar la caída o no. Así que la postura práctica es simple: usa las stablecoins principales para lo que son genuinamente excelentes —trading, mover dinero, mantener dólares donde los bancos son poco confiables— y recuerda que “estable” es una meta, no una garantía. Guarda los ahorros de tu vida donde la protección sea real.
Si sigues adelante, hazlo en este orden: entiende qué es la criptomoneda si eres nuevo, aprende cómo las stablecoins impulsan DeFi y los activos tokenizados on-chain, y antes de poner las stablecoins a trabajar, asegúrate de entender cómo funcionan las claves privadas y cómo detectar las estafas que acechan a quienes las guardan.
¿Aún no tienes una cuenta de Binance?Regístrate ahoraingresa el código de referidoBN2688
Preguntas frecuentes
¿Cuál es la diferencia entre USDT y USDC?
¿Una stablecoin puede perder su paridad con el dólar?
¿Las stablecoins están aseguradas como los depósitos bancarios?
¿Las stablecoins pagan intereses?
¿Por qué no tener dólares reales directamente?
¿Cuál es la stablecoin más segura?
Editor en jefe e investigador principal
Editor de MyCryptoStart. Investigador independiente de exchanges de criptomonedas, enfocado en comisiones, seguridad, KYC e incorporación: publica guías paso a paso en lenguaje claro para principiantes.
Ver página del autor →Algunos enlaces de esta página son de afiliado: podemos ganar una comisión sin costo adicional para ti. Este contenido es educativo y no es asesoría financiera, de inversión ni legal. Divulgación de afiliados · Aviso legal.
Seguir leyendo
Jerga y términos de cripto: el argot descifrado
La jerga de cripto — FOMO, HODL, manos de diamante, gas y más — descifrada en español claro. Qué significa cada término y el error que los principiantes cometen con él.
¿Deberías invertir en Bitcoin? (Guía 2026)
Bitcoin puede ser una pequeña porción de alto riesgo de un portafolio — pero solo con dinero que puedas permitirte perder. Aprende a dimensionar una posición y los riesgos reales.
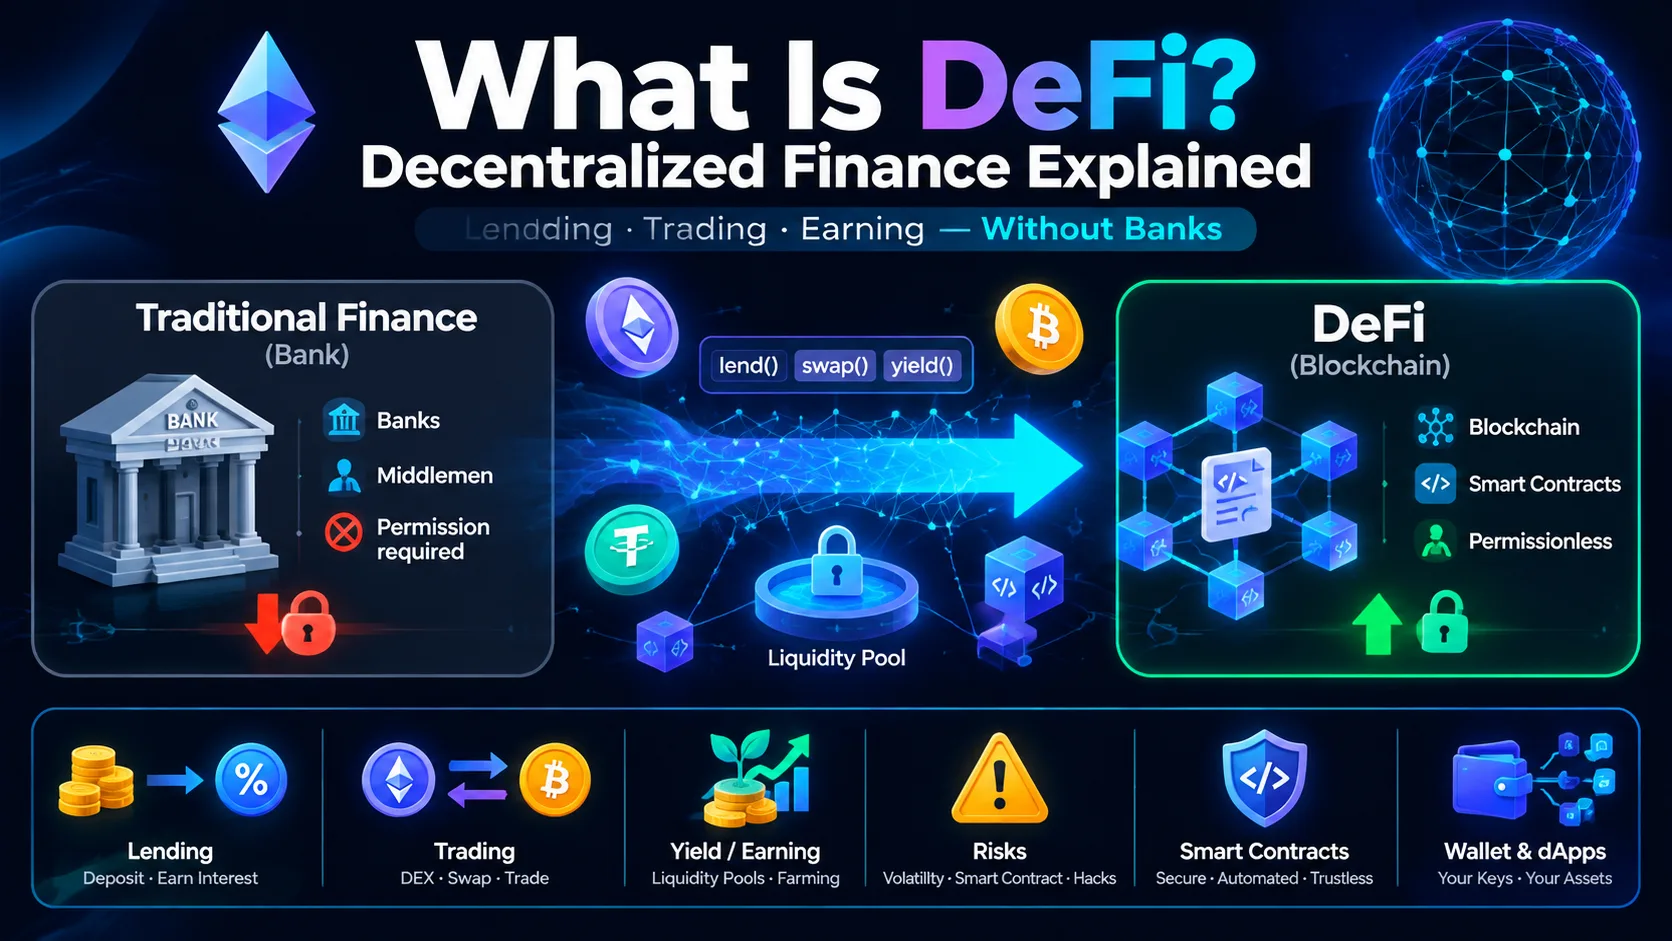
¿Qué es DeFi? Finanzas descentralizadas explicadas
DeFi son servicios financieros —préstamos, trading y rendimiento— reconstruidos sobre blockchains en lugar de bancos. Aprende cómo funciona y sus riesgos.