什麼是 DeFi?去中心化金融白話解釋
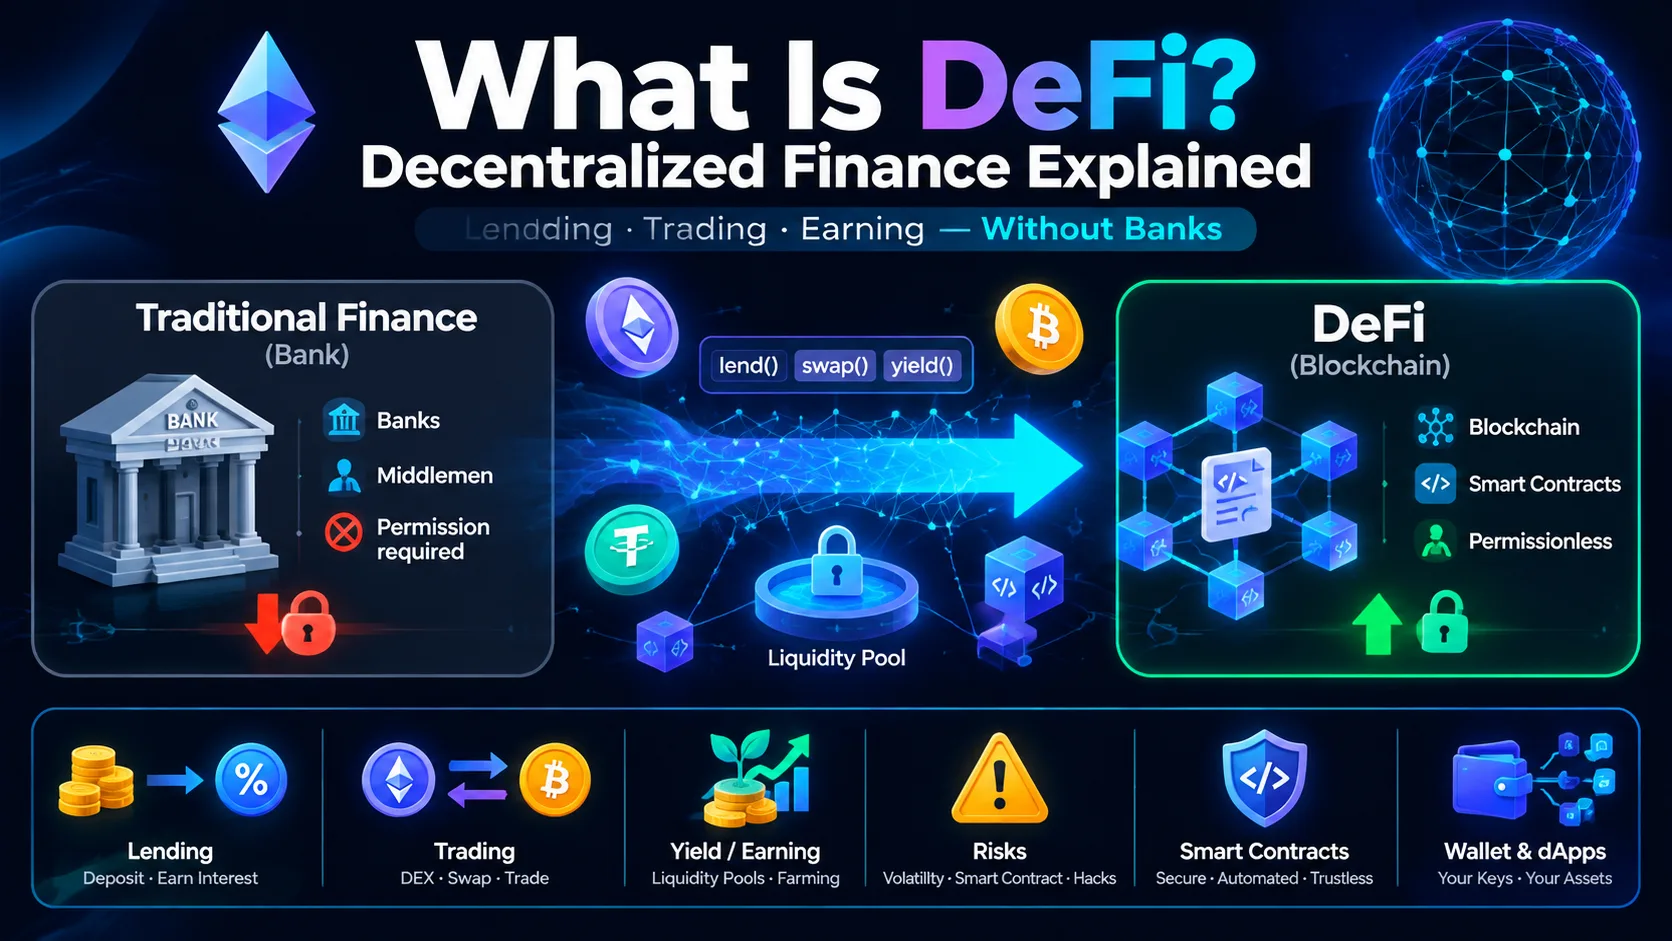
DeFi 是在區塊鏈上(而非銀行)重建的金融服務——借貸、交易與賺收益。了解它如何運作與風險。
 Lucas Almeida 約 5 分鐘
重點摘要
- DeFi(去中心化金融)在公開區塊鏈上重建銀行服務——借貸、交易、借款、賺收益——由智能合約搬錢,而非銀行與券商。
- 三大支柱是去中心化交易所(Uniswap)、借貸市場(Aave)與去中心化穩定幣(Sky/USDS)——都能 24/7 從你掌控的錢包使用,無帳戶、無核准。
- 你保持對資產的保管,這既是全部重點也是全部風險:沒有銀行撤回錯誤,每個 bug 或壞簽名都要你自己吸收。
- DeFi 的總鎖倉價值在 2021 年 11 月近 1800 億美元見頂,2022 年崩到約 380 億,到 2026 年重建到約 1100–1400 億——由 Lido、Aave 與 Uniswap 領銜。
- 這些都不是買進並持有第一筆加密貨幣的必要。DeFi 是基礎之上的技能層,正確順序是:先學加密貨幣、再學保管、然後——若有必要——才學 DeFi。
DeFi——去中心化金融的縮寫——是沒有銀行的銀行。不是一家公司持有你的錢、處理你的交易,而是稱作智能合約的程式在公開區塊鏈上運行、自動做這件事。你能出借幣賺利息、把一種代幣換成另一種、或以你的持倉借款,一天任何時刻、直接從你掌控的錢包——無帳戶、無申請、無營業時間。
那是一口氣裡的承諾。現實更有用:那個承諾的哪些部分經真實市場存活下來、哪些部分悄悄刪掉人們的錢。本指南涵蓋 DeFi 實際是什麼、組成它的三項服務、收益真正從哪來、它變多大,以及——最重要——為什麼新手該把它當後面的章節、而非開場。
白話來說,DeFi 是什麼?
DeFi 是一個中間人被程式碼取代的平行金融系統。在傳統金融,銀行或券商幾乎坐在每件事中間:持有你的存款、核准你的貸款、結算你的交易。DeFi 把每個中間人都換成智能合約——存在區塊鏈上(絕大多數是以太坊)的程式,持有資金、執行沒人能悄悄更改的規則。
名字拆得很乾淨:去中心化代表沒有單一公司主導,而金融代表銀行做的同樣五件事——借貸、借款、交易、儲蓄與賺利息。差別在於 DeFi 裡你連自己的錢包,合約做工作。取捨也同樣乾淨:你獲得開放存取與完整保管,放棄銀行提供的安全網。
為什麼 DeFi 存在?
DeFi 存在,是因為傳統系統在某些如今可選的方面封閉又慢。開銀行帳戶需要身分、信用紀錄、有時還有地理限制;跨境匯款要數天、花 5–6%;金融市場週末與假日關閉。
DeFi 是對每一項的反主張。任何有網路與錢包的人都能參與,從任何地方、幾秒內。貸款不是靠信用檢查核准、而是靠算術——你拿出抵押品、合約發出貸款。交易在鏈上確認那一刻結算,不是清算所得空時。
那個開放有真實價值,這就是類別長到數千億的原因。它也有不光彩的反面:對每個人開放存取、包括對詐騙者開放,而「沒人主導」代表沒人能逆轉你的錯誤。兩半來自同一個設計選擇。
DeFi 實際如何運作?
三個活動部件讓 DeFi 成為可能,理解它們是「用 DeFi」與「瞎猜」的分界。
1. 智能合約——取代銀行的程式。智能合約是部署到區塊鏈的程式碼,持有資金、自動執行規則。把代幣存進借貸合約,它把你配對給借款人、每區塊累積利息、讓你提領——沒有貸款專員、沒有打烊時間。規則是公開且不可變的,代表你投入前能精確驗證錢會怎麼動。
2. 自主保管錢包——你的帳戶,少了公司。在 DeFi 你不登入;你連一個像 MetaMask、持有你私鑰的錢包。錢包簽署移動你資產的交易。這是 DeFi 雙面刃的核心:你、而非銀行,掌控私鑰——所以你也吸收每個錯誤。
3. 區塊鏈——共享、防竄改的帳本。區塊鏈提供結算層:每次兌換、貸款與還款都記錄在任何人能稽核、沒人能悄悄更改的公開帳本上。以太坊是主導的 DeFi 鏈,不過大量活動現在跑在它之上、讓交易更便宜的第二層網路。
合起來,流程很簡單:你的錢包簽一筆交易、智能合約執行規則、區塊鏈記錄結果。無託管、無核准、無營業時間。
DeFi 的三大支柱
DeFi 幾乎一切都是三項核心服務的變體。學了這些,其餘是細節。
| 支柱 | 它取代什麼 | 領銜例子 | 如何運作 |
|---|---|---|---|
| 去中心化交易所(DEX) | 交易所的訂單簿 | Uniswap | 經流動性池兌換代幣,由公式定價 |
| 借貸市場 | 銀行貸款或儲蓄帳戶 | Aave | 存入賺利息;超額抵押來借款 |
| 去中心化穩定幣 | 銀行發行的美元 | Sky(USDS,前 DAI) | 對加密貨幣抵押鑄美元錨定幣 |
去中心化交易所。不是經訂單簿撮合買賣,Uniswap 這類 DEX 用流動性池:用戶把代幣對存入共享金庫,合約從池的當前比例為每次兌換定價。你直接從錢包交易——保管從不離開你——而池從每筆通過的交易賺手續費。那個模型的代價是薄池代表真實滑價,且你得到的價格由池設定、而非撮合引擎。
借貸市場。在 Aave,你存 ETH 從借款人賺利息;或存 ETH 作抵押、對它借穩定幣——無信用檢查,因為若抵押價值跌太多、合約會自動清算你。這是移除人類改變最多的地方:在銀行,強制清算是一通電話與一個判斷;在 DeFi 是算術,同時更公平、也更無情。
去中心化穩定幣。USDT 由公司的銀行帳戶支撐,而 USDS 這類去中心化穩定幣是對你鎖作抵押的加密貨幣在鏈上鑄造——我們穩定幣指南描述的加密貨幣支撐設計。它是讓 DeFi 能不必碰美元、就以類似美元的東西報價的那塊。
收益到底從哪來?
這是要一直問的問題,因為「DeFi 付利息」只是半句話。收益從不是魔法——它永遠是三個真實來源之一,知道哪個是哪個,就告訴你一個費率可不可持續。
- 交易手續費。你向 DEX 提供流動性時,賺每次兌換的分成。這是真實收入,這就是為什麼真有成交量的 Uniswap 池能付真實費率。
- 借款人利息。借貸市場上,存款者賺借款人付的。若借款人付 3%,扣掉協議分成後存款者賺少於 3%——這就是為什麼誠實費率看起來像銀行利率、而非彩券。
- 激勵(危險的那個)。協議常在上頭多付代幣吸引存款——流動性挖礦的「挖礦」。那些代幣能自由印,而其價值正是激勵結束時崩潰的東西。
一個具體借貸例子讓經濟可見。你在 Aave 存 1000 美元 ETH、對它借 500 美元 USDC。合約要求你的抵押舒適地高於貸款,所以價格下跌在貸款沉沒前就觸發自動清算。你的 ETH 放著時賺一點利息;你借的 USDC 付一點利息。淨算下來,數字溫和——因為溫和正是真實、存活的 DeFi 的樣子。任何人在其上報你 40%,都是付你代幣、而非手續費收入,而你正是那個「退出流動性」。
塑造 DeFi 的歷史
三個事件比一千篇解釋更能說明現代 DeFi,因為每個都教了市場一課、而它記住了。
The DAO 駭客——2016 年 6 月。第一個鏈上投資的主要實驗「The DAO」,在攻擊者利用其程式碼缺陷時,被抽走約 360 萬 ETH(當時約 6000 萬美元)。回應劇烈到以太坊本身分裂成兩條鏈——以太坊與 Ethereum Classic——以逆轉竊盜。教訓成了 DeFi 的創始警告:程式碼就是攻擊面,而程式碼做的事就是實際發生的事,含 bug。
DeFi 之夏——2020 年。Compound 在 2020 年 6 月推出 COMP 代幣獎勵用戶時,點燃一波流動性挖礦熱潮,數月內把數十億拉進 DeFi。那是「用你的加密貨幣賺錢」主流化的時刻——也是許多人學到「作為獎勵支付的代幣,貶值可能比累積還快」的時刻。
Terra 崩潰——2022 年 5 月。TerraUSD,一種演算法「穩定幣」,數天從 1 美元跌到近零,蒸發約 400 億美元。它不是 DeFi 借貸或交易失敗——但它仍崩了整個產業的信心,並畫出「承諾背後持真實東西的設計」與「只承諾的設計」之間的精確界線。穩定幣指南完整講述了這個故事。
貫穿線:DeFi 是真正重建了金融的真實技術,而每次市場忘了程式碼與槓桿仍有風險,就大規模重學那課。
DeFi 今天多大?
2022 年崩跌後,理性的人可能以為 DeFi 完了。相反它圍繞幾個經實戰考驗的協議整合、並重建。
總鎖倉價值(TVL)——存在 DeFi 合約中的資產價值——說明故事。它於 2021 年 11 月 9 日近 1800 億美元見頂(依 DeFi Llama),2022 年崩到約 380 億美元,到 2026 年初恢復到約 1100–1400 億美元。
撐過週期的領袖現在是類別的「藍籌」:
| 協議 | 類別 | 約略 TVL(2026) | 為什麼重要 |
|---|---|---|---|
| Lido | 流動性質押 | ~300 億美元 | 最大 DeFi 協議;讓用戶不鎖 ETH 就能賺質押收益 |
| Aave | 借貸 | ~260 億美元 | 主導的借貸市場;2026 年 3 月推出 V4 |
| Uniswap | DEX | ~40 億美元 | TVL 較低但成交量最高——常一天 10 億美元以上 |
注意模式:存活的協議是那些有真實手續費收入的——交易手續費、借貸利差、質押獎勵——而非跑代幣激勵的。那是評斷任何 DeFi 專案最有用、且零成本的濾鏡。
真實風險是什麼?
「去中心化」不代表「安全」。它代表銀行的安全功能被移除、且沒有被取代。風險,依實際傷人的順序:
- 詐騙與抽地毯。任何人能發行代幣或「收益農場」,許多就是設計來吸存款的。名字聽起來被稽核過、APY 看起來不可能,正因為它們是。這就是我們的幣圈詐騙指南該在任何 DeFi 部位之前、而非之後的原因。
- 智能合約駭客。bug 不斷被發現,一旦被利用就沒有防詐部門、沒有退款。The DAO 是第一個;產業自那以後累計損失達數十億。
- 無常損失。你向池提供流動性時,最後可能比單純持有的代幣美元價值少——因為價格移動時、池會再平衡你的部位。只有價格回來它才「無常」;通常不回來。
- Gas 手續費。每筆交易付網路費,在壅塞的以太坊主網上一次兌換可能花 10–15 美元。這就是小用戶搬到第二層、同樣動作只要幾美分的原因。
- 自主保管錯誤。一個錯的核准簽名就能抽乾錢包。弄丟助記詞沒有「忘記密碼」,發錯地址的交易沒有逆轉。
涵蓋清單大部分的實務規則:若一個 DeFi 方案承諾保證或異常高的報酬,風險藏在某個你還沒看的地方。可持續的 DeFi 收益是溫和的,因為它真實;任何壯觀的東西都是激勵、詐騙,或兩者。
新手該用 DeFi 嗎?
別當起點。DeFi 是建在加密貨幣基礎上的技能層,基礎先。
對的順序比速度重要。碰任何 DeFi 協議前,新手該了解加密貨幣是什麼、區塊鏈與以太坊如何運作,以及——最重要——私鑰與自主保管實際如何運作。把順序倒過來的人——在能解釋智能合約是什麼之前就跳進流動性挖礦——傾向資助其他人的學費。
那不代表「永不」。它代表 DeFi 是後面的章節,用小額與學習者姿態接近。第一年的目標不是收益;是在建立判斷力(分辨你能辯護的協議與你只在祈禱的協議)時不賠錢。
如何安全嘗試 DeFi
基礎穩固、準備探索時,把第一次當練習、而非獲利。不跳步地照這份清單往下做:
- 新錢包、小餘額。一個新地址、新助記詞,注資一筆你完全賠了也沒關係的金額。除非被證明否則當學費。
- 先在受監管交易所買幣。DeFi 跑在代幣上,最簡單、最安全拿它們的方式是中心化交易所——不是隨機鏈上兌換。
💡 還沒有 Binance 帳戶嗎? 立即註冊 — 現貨與合約交易享 20% 手續費回饋 — 輸入邀請碼 BN2688.
- 把協議存書籤。Uniswap、Aave——無論你用什麼——打字或書籤,絕不從別處連。假網站是人們交出錢最常見的方式。
- 從低費網路開始。你最初的兌換屬於第二層、gas 只要幾美分,而非以太坊主網的幾美元。
- 讀每個核准。檢查金額、代幣與被授權者。若寫「無限」而你不需要無限,就調整或拒絕。
- 先小額模擬。以最小規模做第一次兌換,確認畫面數字符合預期再放大。
- 之後撤銷。部位結束時,撤銷核准。開放的權限是長期邀請。
- 記錄你簽了什麼。一則協議、日期與核准的筆記,是讓每季檢視成為可能的東西——而檢視正是讓忙碌的鏈上生活不成為永久曝險的東西。
清單的重點不是消除風險——DeFi 不能——是確保出錯時,是以你計畫要賠掉的金額出錯。
常見迷思,逐一修正
- 「DeFi 因為沒有中間人所以安全。」沒有受信任的中間人,但仍有程式碼,而程式碼有 bug。移除銀行連安全網一起移除。
- 「高 APY 代表好投資。」它通常代表收益以一個為你印的代幣支付,而那個代幣才是會跌的。溫和、手續費支撐的收益是健康的那種。
- 「要有錢才能用 DeFi。」你需要夠多、讓手續費不吃掉你的部位,那常在低費網路上幾百美元——不是財富,而是夠多的注意力去小心做。
- 「DeFi 是快速賺錢的方式。」它是部署錢的方式——借貸、交易與賺收益——每次部署都帶風險。把它當致富捷徑廣告的人,是你正在養肥的人。
- 「DeFi 和交易所一樣。」交易所持有你的資金並驗證你;DeFi 把保管留給你、什麼都不驗證。不同工具、不同風險,多數新手該從交易所開始。
總結
DeFi 至今最認真的嘗試、把金融重建為開放基礎設施:借貸、交易與賺收益,任何人都能用、任何時間、無需請求許可。它是真實的——最大協議如今持數百億價值、產生真實手續費收入——而且危險,因為讓任何人進來的同樣開放、也讓每個詐騙者進來,而取代銀行的程式碼、也取代了銀行的保護。
所以實務姿態不是拒絕、也不是狂熱;是排序。先學基礎、稱職地持自己的鑰,然後才——用小額與清單——把 DeFi 當它本來的樣子:一個沒有安全網的強大工具。在 DeFi 做得最好的人,是從不把它誤當免費錢的人。
若要繼續,照這個順序:了解加密貨幣是什麼、以太坊如何驅動它,看穩定幣與鏈上資產如何融入,而——在你簽任何一筆交易之前——確認你懂私鑰並能辨識詐騙(你一動,它們就等著你)。
還沒有 Binance 帳戶嗎?立即註冊輸入邀請碼BN2688
常見問題
一句話說 DeFi 是什麼?
DeFi 安全嗎?
DeFi 和用 Binance 這類交易所有何不同?
什麼是流動性挖礦?
用 DeFi 需要很多錢嗎?
DeFi 能讓我致富嗎?
本頁部分連結為聯盟行銷連結:我們可能從中獲得佣金,但不會增加你的任何費用。本內容僅供教育用途,不構成財務、投資或法律建議。 聯盟行銷揭露 · 免責聲明.