
O que é DeFi? Finanças descentralizadas explicadas
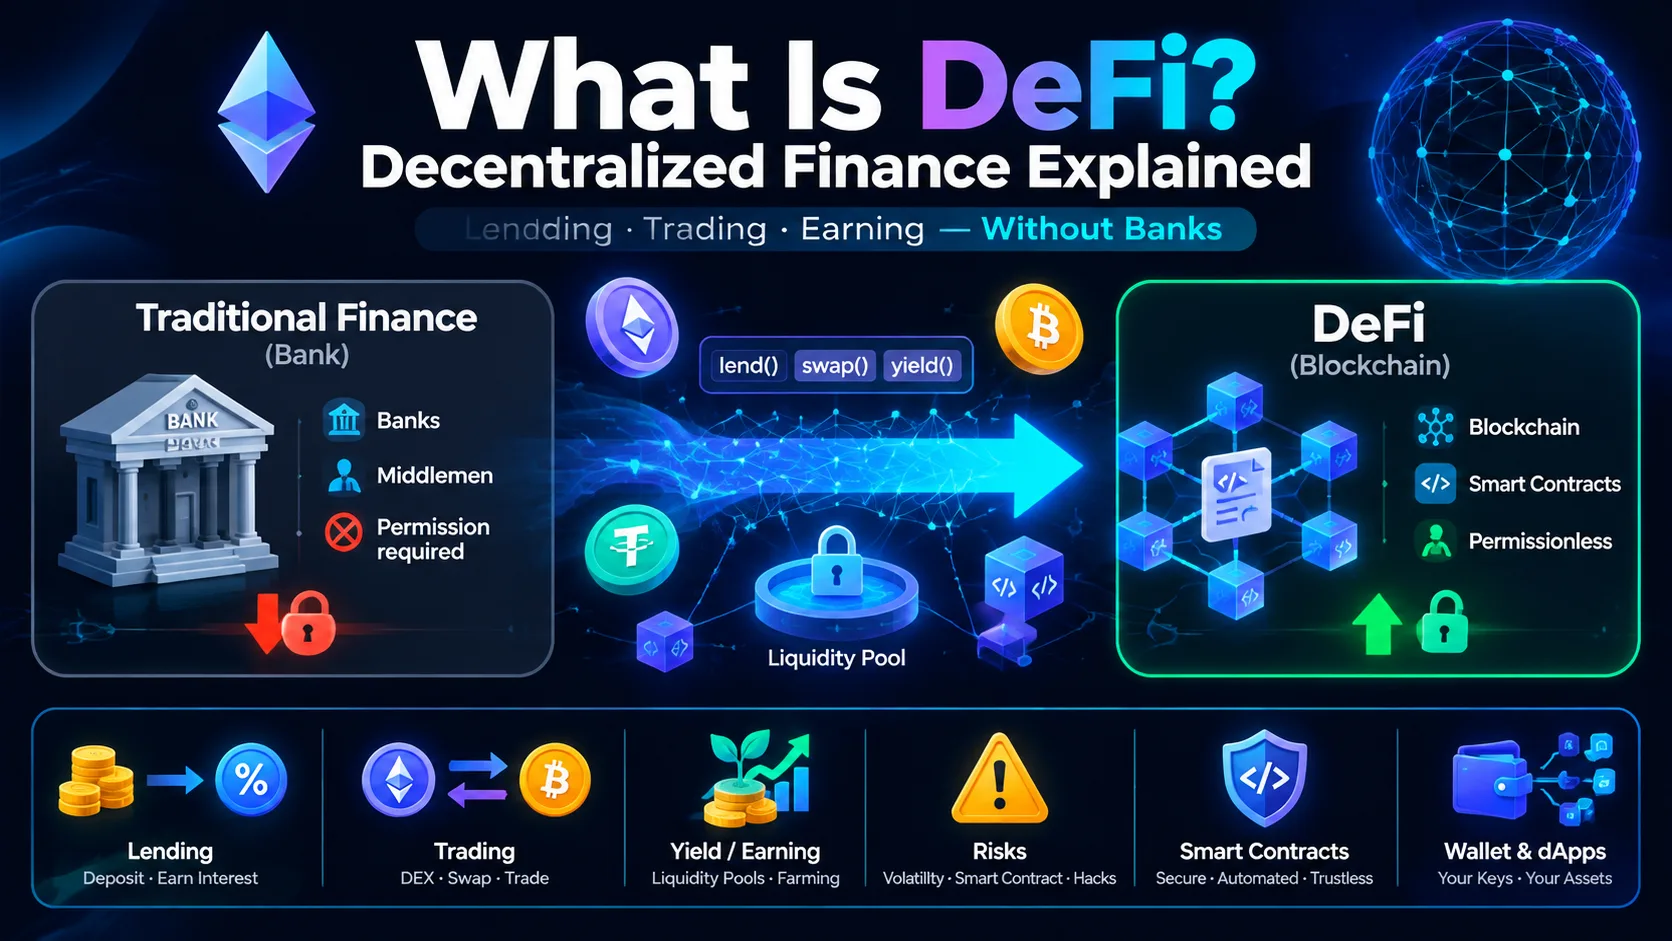
DeFi são serviços financeiros —empréstimos, trading e rendimento— reconstruídos sobre blockchains em vez de bancos. Aprenda como funciona e seus riscos.
 Lucas Almeida 5 min de leitura
Pontos principais
- DeFi (finanças descentralizadas) reconstrói os serviços bancários —emprestar, negociar, tomar emprestado, gerar rendimento— sobre blockchains públicos, onde contratos inteligentes movem dinheiro em vez de bancos e corretoras.
- Os três pilares são as corretoras descentralizadas (Uniswap), os mercados de empréstimo (Aave) e as stablecoins descentralizadas (Sky/USDS), todos utilizáveis 24/7 a partir de uma carteira que você controla, sem conta nem aprovação.
- Você mantém a custódia dos seus ativos, que é ao mesmo tempo todo o ponto e todo o risco: não há banco que reverta um erro, e cada bug ou má assinatura é seu para absorver.
- O DeFi tocou um pico de quase US$ 180 bilhões em valor total bloqueado em novembro de 2021, caiu para ~US$ 38 bilhões em 2022 e se reconstruiu para cerca de US$ 110–140 bilhões até 2026, liderado por Lido, Aave e Uniswap.
- Nada disso é necessário para comprar e guardar seu primeiro cripto. DeFi é uma camada de habilidade em cima do básico, e a ordem certa é: aprenda cripto, depois custódia, depois —se for o caso— DeFi.
DeFi —abreviação de finanças descentralizadas— é o sistema bancário reconstruído sem o banco. Em vez de uma empresa que guarda seu dinheiro e processa suas transações, programas chamados contratos inteligentes rodam sobre blockchains públicos e fazem o trabalho automaticamente. Você pode emprestar moedas a juros, trocar um token por outro ou tomar emprestado contra suas posições, a qualquer hora do dia, direto de uma carteira que você controla: sem conta, sem solicitação, sem horário de atendimento.
Essa é a promessa de um fôlego. A realidade é mais útil: quais partes dessa promessa sobreviveram ao contato com mercados reais, e quais partes apagam em silêncio o dinheiro das pessoas. Este guia cobre o que é DeFi de verdade, os três serviços que o compõem, de onde vem o rendimento na prática, quão grande ele se tornou e —o mais importante— por que um iniciante deveria tratá-lo como um capítulo posterior, não como uma jogada de abertura.
O que é DeFi em palavras simples?
DeFi é um sistema financeiro paralelo onde o intermediário é substituído por código. Nas finanças tradicionais, um banco ou corretora está no meio de quase tudo: guarda seu depósito, aprova seu empréstimo, liquida sua operação. O DeFi troca cada um desses intermediários por um contrato inteligente: um programa armazenado em um blockchain (esmagadoramente o Ethereum) que guarda fundos e executa regras que ninguém pode mudar em silêncio.
O nome se decompõe com clareza: descentralizado significa que nenhuma empresa individual está no comando, e finanças significa as mesmas cinco coisas que um banco faz: emprestar, tomar emprestado, operar, poupar e ganhar juros. A diferença é que no DeFi você conecta sua própria carteira, e o contrato faz o trabalho. A troca é igualmente clara: você ganha acesso aberto e custódia total, e cede as redes de segurança que um banco proporciona.
Por que o DeFi existe?
O DeFi existe porque o sistema tradicional é fechado e lento de formas que agora são opcionais. Abrir uma conta bancária exige identidade, histórico de crédito e às vezes geografia; enviar dinheiro entre fronteiras pode levar dias e custar 5–6%; e os mercados financeiros fecham nos fins de semana e feriados.
O DeFi é a contra-afirmação a cada um desses pontos. Qualquer um com conexão à internet e uma carteira pode participar, de qualquer lugar, em segundos. Um empréstimo é aprovado não por uma verificação de crédito, mas por aritmética: você coloca garantia e o contrato emite o empréstimo. Uma operação é liquidada no momento em que é confirmada on-chain, não quando uma câmara de compensação se decide a fazê-lo.
Essa abertura tem valor real, por isso a categoria cresceu para centenas de bilhões. Ela também tem um reverso pouco glamoroso: o acesso aberto para todos inclui o acesso aberto para os golpistas, e “ninguém está no comando” significa que ninguém pode reverter o seu erro. Ambas as metades vêm da mesma decisão de design.
Como o DeFi funciona na prática?
Três peças móveis tornam o DeFi possível, e entendê-las é o que separa “usar DeFi” de “adivinhar”.
1. Contratos inteligentes: o programa que substitui o banco. Um contrato inteligente é código implantado em um blockchain que guarda fundos e aplica regras automaticamente. Deposite tokens em um contrato de empréstimos e ele te conecta a tomadores, acumula juros por bloco e te deixa sacar, sem analista de crédito e sem hora de fechamento. As regras são públicas e imutáveis, o que significa que você pode verificar exatamente o que o dinheiro fará antes de comprometê-lo.
2. Uma carteira de autocustódia: sua conta, menos a empresa. No DeFi você não faz login; conecta uma carteira como a MetaMask que guarda suas chaves privadas. A carteira assina transações que movem seus ativos. Este é o núcleo de dois gumes do DeFi: você, não um banco, controla as chaves, então também absorve cada erro.
3. Um blockchain: o livro compartilhado e à prova de manipulação. O blockchain fornece a camada de liquidação: cada troca, empréstimo e pagamento é registrado em um livro público que qualquer um pode auditar e ninguém pode alterar em silêncio. O Ethereum é a cadeia DeFi dominante, embora muita atividade hoje rode em redes de camada 2 construídas por cima para baratear as transações.
Juntando tudo, o fluxo é simples: sua carteira assina uma transação, o contrato inteligente executa as regras e o blockchain registra o resultado. Sem custodiante, sem aprovação, sem horário.
Os três pilares do DeFi
Quase tudo em DeFi é uma variação de três serviços centrais. Aprenda estes e o resto é detalhe.
| Pilar | O que substitui | O exemplo líder | Como funciona |
|---|---|---|---|
| Corretoras descentralizadas (DEX) | O livro de ofertas de uma corretora | Uniswap | Troca tokens por meio de um pool de liquidez, com preço por fórmula |
| Mercados de empréstimo | Um empréstimo ou conta poupança bancária | Aave | Deposite para ganhar juros; supercolateralize para tomar emprestado |
| Stablecoins descentralizadas | Um dólar emitido por um banco | Sky (USDS, antes DAI) | Cunha uma moeda atrelada ao dólar contra garantia cripto |
Corretoras descentralizadas. Em vez de casar compradores com vendedores por meio de um livro de ofertas, uma DEX como a Uniswap usa pools de liquidez: os usuários depositam pares de tokens em um cofre compartilhado, e o contrato precifica cada troca segundo a razão atual do pool. Você opera direto da sua carteira —a custódia nunca sai de você— e o pool ganha taxas de cada operação que passa por ele. O custo desse modelo é que pools rasos significam slippage real, e o preço que você obtém é fixado pelo pool, não por um motor de pareamento.
Mercados de empréstimo. Na Aave, você deposita ETH e ganha juros dos tomadores; ou deposita ETH como garantia e toma stablecoins emprestadas contra ele, sem verificação de crédito, porque o contrato liquida sua garantia automaticamente se o valor cair demais. Esta é a função onde tirar o humano mais muda as coisas: em um banco, a liquidação forçada é uma ligação e um processo; no DeFi é aritmética, que é mais justa e mais implacável ao mesmo tempo.
Stablecoins descentralizadas. Onde o USDT é respaldado pela conta bancária de uma empresa, uma stablecoin descentralizada como a USDS é cunhada on-chain contra cripto que você bloqueia como garantia: o design com respaldo cripto descrito no nosso guia de stablecoins. É a peça que deixa o DeFi cotar preços em algo parecido com um dólar sem jamais tocar um dólar.
De onde vem o rendimento, na prática?
Esta é a pergunta que você deve continuar fazendo, porque “DeFi paga juros” é só meia frase. O rendimento nunca é mágica: é sempre uma de três fontes reais, e saber qual é qual te diz se uma taxa é sustentável.
- Taxas de trading. Quando você fornece liquidez a uma DEX, ganha uma parte de cada troca. Isso é renda real, e é por isso que os pools da Uniswap que veem volume genuíno conseguem pagar taxas reais.
- Juros de tomadores. Em um mercado de empréstimo, os depositantes ganham o que os tomadores pagam. Se os tomadores pagam 3%, os depositantes ganham algo menos de 3% depois da taxa do protocolo, por isso as taxas honestas parecem taxa de banco, não bilhete de loteria.
- Incentivos (o perigoso). Os protocolos frequentemente pagam tokens extras por cima para atrair depósitos: o “farming” do yield farming. Esses tokens podem ser impressos livremente, e seu valor é o que colapsa quando o incentivo termina.
Um exemplo concreto de empréstimos torna a economia visível. Você deposita US$ 1.000 de ETH na Aave e toma US$ 500 de USDC emprestados contra ele. O contrato exige que sua garantia se mantenha confortavelmente acima do empréstimo, então uma queda de preço dispara a liquidação automática antes que o empréstimo fique submerso. Seu ETH ganha um pouco de juros enquanto fica parado; você paga um pouco de juros sobre o USDC que tomou. Líquido, os números são modestos, porque modesto é como o DeFi real e sobrevivente se parece. Qualquer um que te cotar 40% por cima disso está te pagando em um token, não em renda por taxas, e você é a liquidez de saída.
A história que moldou o DeFi
Três eventos explicam o DeFi moderno mais do que mil explicadores, porque cada um ensinou ao mercado uma lição que ele conservou.
O hack do The DAO — junho de 2016. O primeiro grande experimento de investimento on-chain, “The DAO”, foi drenado de cerca de 3,6 milhões de ETH (cerca de US$ 60 milhões na época) quando um atacante explorou uma falha em seu código. A resposta foi tão drástica que o próprio Ethereum se dividiu em duas cadeias —Ethereum e Ethereum Classic— para reverter o roubo. A lição se tornou o aviso fundador do DeFi: o código é a superfície de ataque, e o que o código faz é o que realmente acontece, bugs incluídos.
O Verão DeFi — 2020. Quando a Compound lançou seu token COMP em junho de 2020 para recompensar os usuários, acendeu um boom de yield farming que atraiu bilhões para o DeFi em meses. Foi o momento em que “ganhe com seu cripto” se tornou mainstream, e também o momento em que muita gente aprendeu que um token pago como recompensa pode perder valor mais rápido do que se acumula.
O colapso da Terra — maio de 2022. TerraUSD, uma “stablecoin” algorítmica, caiu de US$ 1 para quase zero em dias, apagando cerca de US$ 40 bilhões. Não foi uma falha de empréstimos ou trading do DeFi, mas colapsou a confiança do setor de qualquer forma, e marcou a linha exata entre designs que sustentam algo real atrás da promessa e designs que só prometem. O guia de stablecoins conta essa história completa.
A linha que atravessa tudo: DeFi é tecnologia real que genuinamente reconstruiu as finanças, e cada vez que o mercado esqueceu que o código e a alavancagem continuam arriscados, reaprendeu a lição em escala.
Quão grande é o DeFi hoje?
Depois da queda de 2022, uma pessoa razoável poderia ter assumido que o DeFi estava acabado. Em vez disso, ele se consolidou em torno de alguns poucos protocolos testados em batalha e se reconstruiu.
O valor total bloqueado (TVL) —o valor dos ativos dentro de contratos DeFi— conta a história. Toccou um pico de quase US$ 180 bilhões em 9 de novembro de 2021 (segundo a DeFi Llama), colapsou para cerca de US$ 38 bilhões durante 2022, e se recuperou para cerca de US$ 110–140 bilhões no início de 2026.
Os líderes que sobreviveram ao ciclo são agora os “blue chips” da categoria:
| Protocolo | Categoria | TVL aproximado (2026) | Por que importa |
|---|---|---|---|
| Lido | Staking líquido | ~US$ 30 bilhões | O maior protocolo DeFi; deixa ganhar rendimento de staking sem bloquear ETH |
| Aave | Empréstimos | ~US$ 26 bilhões | O mercado de empréstimo dominante; lançou a V4 em março de 2026 |
| Uniswap | DEX | ~US$ 4 bilhões | Menor TVL, mas o maior volume de trading: frequentemente mais de US$ 1 bilhão ao dia |
Note o padrão: os protocolos que duraram são os que têm renda real por taxas —taxas de trading, margens de empréstimo, recompensas de staking—, não os que rodam com incentivos de token. Esse é o filtro mais útil para julgar qualquer projeto DeFi, e não custa nada aplicá-lo.
Quais são os riscos reais?
“Descentralizado” não significa “seguro”. Significa que as funções de segurança de um banco foram removidas e não substituídas. Os riscos, na ordem em que realmente machucam as pessoas:
- Golpes e rug pulls. Qualquer um pode lançar um token ou uma “fazenda de rendimento”, e muitas são desenhadas para tomar depósitos. Os nomes soam auditados e os APY parecem impossíveis precisamente porque são. Por isso nosso guia de golpes de cripto vem antes de qualquer posição DeFi, não depois.
- Hacks de contratos inteligentes. Bugs são encontrados constantemente, e quando um é explorado não há departamento de fraude nem reembolso. O hack do The DAO foi o primeiro; as perdas acumuladas da indústria desde então somam bilhões.
- Perda impermanente. Quando você fornece liquidez a um pool, pode terminar com menos dólares em tokens do que se simplesmente os tivesse guardado, porque o pool rebalanceia sua posição à medida que os preços se movem. É “impermanente” só se os preços voltarem; muitas vezes eles não voltam.
- Taxas de gás. Cada transação paga uma taxa de rede, e em uma mainnet do Ethereum congestionada uma única troca pode custar US$ 10–15. Por isso os usuários pequenos migraram para redes de camada 2, onde a mesma ação custa centavos.
- Erros de autocustódia. Uma assinatura de aprovação errada pode drenar uma carteira. Não há “esqueci minha senha” para uma frase semente que você perdeu, nem reversão para uma transação que você enviou a um endereço errado.
Uma regra prática que cobre a maior parte da lista: se uma oferta DeFi promete um retorno garantido ou incomumente alto, o risco está escondido em algum lugar que você ainda não olhou. O rendimento DeFi sustentável é modesto, porque é real; qualquer coisa espetacular é um incentivo, um golpe, ou ambos.
Um iniciante deveria usar DeFi?
Não como ponto de partida. DeFi é uma camada de habilidade construída sobre o básico de cripto, e o básico vem primeiro.
A ordem certa importa mais do que a velocidade. Antes de tocar um protocolo DeFi, um iniciante deveria entender o que é criptomoeda, como funcionam os blockchains e o Ethereum, e —sobretudo— como funcionam de verdade as chaves privadas e a autocustódia. As pessoas que invertem a ordem —que se lançam no yield farming antes de conseguir explicar o que é um contrato inteligente— tendem a financiar a educação de todos os outros.
Isso não significa “nunca”. Significa que DeFi é um capítulo posterior, abordado com valores pequenos e uma postura de aprendiz. A meta do primeiro ano não é o rendimento; é não perder dinheiro enquanto você constrói o critério para distinguir um protocolo que você consegue defender de um sobre o qual você só está esperando.
Como experimentar DeFi com segurança
Quando o básico estiver sólido e você estiver pronto para explorar, trate a primeira sessão como prática, não como ganho. Percorra esta lista em ordem, sem pular nada:
- Carteira nova, saldo pequeno. Um endereço novo com uma frase semente nova, financiado com um valor que você acharia bom perder por completo. Trate como mensalidade até que se prove o contrário.
- Compre o cripto primeiro em uma corretora regulada. DeFi roda sobre tokens, e a forma mais fácil e segura de obtê-los é uma corretora centralizada, não uma troca on-chain aleatória.
💡 Ainda não tem uma conta na Binance? Cadastre-se agora — 20% de reembolso em taxas de spot e futuros — insira o código de indicação BN2688.
- Marque o protocolo como favorito. Uniswap, Aave —o que você usar— escrito ou nos favoritos, nunca clicado de outro lugar. Os sites falsos são a forma mais comum de as pessoas entregarem seu dinheiro.
- Comece em uma rede de taxas baixas. Suas primeiras trocas pertencem a uma rede de camada 2 onde o gás custa centavos, não à mainnet do Ethereum onde custa dólares.
- Leia cada aprovação. Revise o valor, o token e o beneficiário. Se disser “ilimitado” e você não precisa de ilimitado, ajuste ou recuse.
- Simule em pequeno primeiro. Faça a primeira troca no tamanho mínimo e confirme que os números na tela batem com sua expectativa antes de escalar.
- Revogue depois. Quando uma posição fecha, revogue a aprovação. As permissões abertas são convites permanentes.
- Registre o que você assinou. Uma nota de protocolo, data e aprovação é o que torna possível uma revisão trimestral, e a revisão é o que evita que uma vida on-chain ocupada se torne permanentemente exposta.
O ponto da lista não é eliminar o risco —o DeFi não pode—, é garantir que, quando algo der errado, dê errado com um valor que você planejava perder.
Erros comuns, corrigidos
- “DeFi é seguro porque não há intermediário.” Não há intermediário de confiança, mas ainda há código, e código tem bugs. Eliminar o banco elimina a rede de segurança junto com o intermediário.
- “Um APY alto significa um bom investimento.” Normalmente significa que o rendimento é pago em um token que está sendo impresso para você, e o token é o que cai. O rendimento modesto respaldado por taxas é o tipo saudável.
- “Você precisa ser rico para usar DeFi.” Você precisa do suficiente para que as taxas não comam sua posição, o que frequentemente significa algumas centenas de dólares em uma rede de taxas baixas: não riqueza, mas atenção suficiente para fazer com cuidado.
- “DeFi é uma forma rápida de ganhar dinheiro.” É uma forma de empregar dinheiro —para emprestar, operar e ganhar—, e cada emprego carrega risco. As pessoas que o anunciam como um atalho para ficar rico são as que você está enriquecendo.
- “DeFi e as corretoras de cripto são a mesma coisa.” Uma corretora guarda seus fundos e te verifica; o DeFi deixa a custódia com você e não verifica nada. Ferramentas distintas, riscos distintos, e a maioria dos iniciantes deveria começar na corretora.
Em resumo
DeFi é a tentativa mais séria até agora de reconstruir as finanças como infraestrutura aberta: empréstimos, trading e rendimento que qualquer um pode usar, a qualquer momento, sem pedir permissão. É real —os maiores protocolos hoje guardam dezenas de bilhões em valor e geram renda genuína por taxas—, e é perigoso, porque a mesma abertura que deixa qualquer um entrar também deixa cada golpista entrar, e o código que substitui o banco também substitui as proteções do banco.
Então a postura prática não é nem rejeição nem entusiasmo; é sequenciamento. Aprenda o básico primeiro, mantenha suas próprias chaves com competência, e só então —com valores pequenos e uma lista de verificação— trate o DeFi como o que ele é: uma ferramenta poderosa sem rede de segurança. As pessoas que melhor se saem no DeFi são as que nunca o confundiram com dinheiro grátis.
Se você seguir adiante, faça nesta ordem: entenda o que é criptomoeda e como o Ethereum a impulsiona, veja como se encaixam as stablecoins e os ativos on-chain, e —antes de assinar uma única transação— certifique-se de entender as chaves privadas e de conseguir detectar os golpes que estarão te esperando no momento em que você fizer isso.
Ainda não tem uma conta na Binance?Cadastre-se agorainsira o código de indicaçãoBN2688
Perguntas frequentes
O que é DeFi em uma frase?
DeFi é seguro?
Qual a diferença entre DeFi e usar uma corretora como a Binance?
O que é yield farming?
Preciso de muito dinheiro para usar DeFi?
DeFi pode me deixar rico?
Editor-chefe e pesquisador principal
Editor do MyCryptoStart. Pesquisador independente de corretoras de criptomoedas, focado em taxas, segurança, KYC e integração — publica guias passo a passo em linguagem simples para iniciantes.
Ver página do autor →Alguns links desta página são links de afiliados: podemos receber uma comissão sem nenhum custo extra para você. Este conteúdo é educativo e não é aconselhamento financeiro, de investimento ou jurídico. Divulgação de afiliados · Aviso legal.
Continuar lendo
Gírias e termos de cripto: o jargão decodificado
A gíria do cripto — FOMO, HODL, mãos de diamante, gás e mais — decodificada em português claro. O que cada termo significa, e o único erro que iniciantes cometem com ele.
Você deveria investir em Bitcoin? (Guia 2026)
Bitcoin pode ser uma pequena porção de alto risco de um portfólio — mas só com dinheiro que você possa se permitir perder. Aprenda a dimensionar uma posição e os riscos reais.
O que é Ethereum? Contratos inteligentes explicados
Ethereum é uma plataforma de computação descentralizada movida por contratos inteligentes. Aprenda como funciona, o que são ETH e as taxas de gás, e em que difere do Bitcoin.