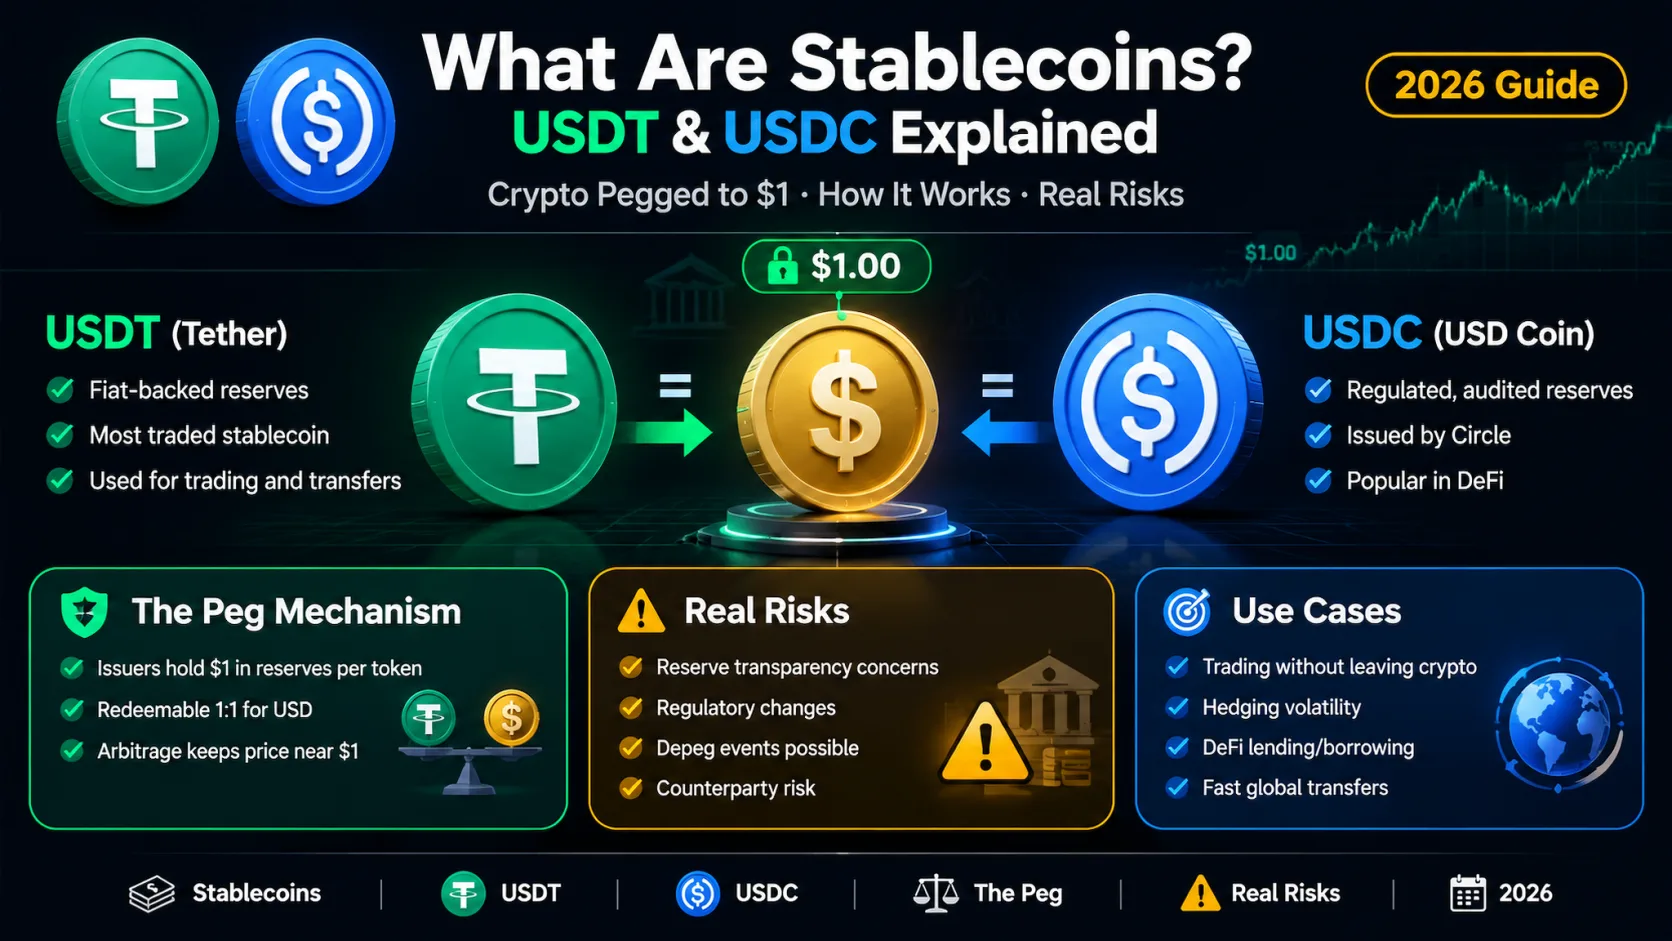
什麼是穩定幣?USDT 與 USDC 白話解釋
穩定幣是設計為保持固定價值(通常 1 美元)的加密貨幣。了解 USDT 與 USDC 如何維持錨定,以及真實風險。
 Lucas Almeida 約 5 分鐘
重點摘要
- 穩定幣是設計為以固定價格交易——幾乎總是 1 美元——的加密貨幣,讓你能持有「活在區塊鏈上」的美元,幾分鐘內、24/7、無需銀行地移動。
- 兩種幣主導:USDT(Tether)與 USDC(Circle)合計占約 85% 的市場,該市場在 2026 年初突破 3000 億美元,USDT 近 1840 億美元、USDC 約 730 億美元。
- 有三種設計——法幣支撐(美元儲備)、加密貨幣支撐(超額抵押貸款)、演算法(供給公式)——只有前兩種在真實恐慌中存活下來。
- 穩定幣的 1 美元價格不是保證;它是由贖回套利維持誠實的主張。當對儲備的信任破裂,錨定先破、事實隨後。
- 定義這個類別的失敗:TerraUSD 在 2022 年 5 月從 1 美元崩到接近零,蒸發約 400 億美元——區分了持有真美元的設計與只承諾的設計。
穩定幣是設計為保持固定價格——幾乎總是 1 美元的加密貨幣,讓你能持有「活在區塊鏈上」的美元:幾分鐘內發送給任何人、任何時間、無需銀行。最重要的兩種是 USDT(Tether)與 USDC(Circle),合計約 85% 的市場,該市場在 2026 年初突破 3000 億美元——USDT 近 1840 億美元、USDC 約 730 億美元。
那是簡短版。較長版更有趣:一個代幣到底怎麼「停在 1 美元」、為什麼機制是承諾而非物理定律,以及每次那個承諾破裂時發生什麼。本指南涵蓋三種設計、兩大巨頭,以及如何分辨你能辯護的穩定幣和你只是在祈禱的穩定幣。
為什麼穩定幣存在?
比特幣與以太坊的價格在你咖啡點完前就波動 5%,這讓它們是不好用的錢。穩定幣是解方:一種行為像現金、卻住在同一條區塊鏈上的資產,讓你能踏出波動市場、而不踏出加密貨幣。
這個工作最好從它讓其成為可能的交易迴圈來看。主要交易所最深的市場是 USDT 與 USDC 幣對——你賣比特幣換穩定幣鎖住獲利,選擇時再買回,幾秒鐘、不用等數天的銀行轉帳。這就是為什麼幾乎每條新手路線(包括我們的如何買幣指南)某時都會經過穩定幣。
用途遠超交易:
- 沒有美國銀行帳戶也能持有美元曝險。在本地貨幣不穩的國家——阿根廷、土耳其、奈及利亞——穩定幣是持有一筆不會被通膨蒸發、能從手機轉帳的美元價值的方式。
- 幾分鐘幾美分清算的匯款。一筆透過傳統軌道要花 6% 與三天的跨境轉帳,在穩定幣網路上近乎即時、幾美分清算。
- 24/7 結算。一筆加密貨幣交易、付給自由工作者的款項,或一筆抵押存款,不等銀行營業時間或電匯截止。穩定幣讓「永不沉睡的錢」成真。
若那份清單聽起來接近「銀行帳戶的好處」,你沒讀錯——而那也是取捨的第一個線索。穩定幣給你數位現金的便利、放棄存款保險的後盾。兩半都要記住。
白話來說,穩定幣是什麼?
穩定幣是一個代幣,其發行商——或其智能合約——承諾它永遠能以一美元贖回,而那個承諾正是讓它市價釘在 1 美元的東西。
名字就說明一切:它是幣(區塊鏈上的代幣,像加密貨幣一樣可轉移)且穩定(價值不波動)。比特幣的價值浮在人們願意付的價上,穩定幣的價值則被設計為停住。這是全部的吸引力,而全部的風險集中在一個問題:承諾背後實際站著什麼?
那個問題有三個不同答案,差異大到把它們全叫「穩定幣」可能誤導。理解三種設計是本指南最重要的一件事,因為設計——不是名字——才決定穩定幣能否在恐慌中存活。
三種設計:1 美元背後實際是什麼
每個穩定幣靠三種機制之一維持錨定。它們不相等安全,而市場歷史已把贏家與死者分開。
| 設計 | 如何維持 1 美元 | 例子 | 紀錄 |
|---|---|---|---|
| 法幣支撐 | 發行商持有真美元/短期國庫券、每幣兌 1 美元贖回 | USDT、USDC | 主導;撐過每次危機 |
| 加密貨幣支撐 | 你鎖定價值高於幣值的加密貨幣作抵押 | USDS(Sky,前 DAI) | 可行;更複雜、超額抵押 |
| 演算法 | 供給依公式擴張/收縮,無真實儲備 | TerraUSD(已死) | 災難性失敗 |
1. 法幣支撐——金庫裡的美元。發行商為流通中每枚幣持有一美元(或如短期國庫券的等價物),並讓持有人以精確 1 美元贖回。USDT 與 USDC 這樣運作,也是實際撐住的模型。弱點單一且明顯:你信任發行商真的持有儲備、真的審慎管理、且真的在所有人同時要求時支付。
2. 加密貨幣支撐——鏈上超額抵押。不是公司持有美元,而是一個智能合約持有比它鑄的幣更多的加密貨幣:你存 150 美元 ETH 鑄 100 美元穩定幣。緩衝吸收抵押品的價格波動。這完全透明——任何人能在鏈上稽核金庫——但資本效率低,且若抵押品崩得比系統清算還快,可能連鎖崩潰。最大的 USDS(母公司 MakerDAO 變 Sky 時由 DAI 更名)約 80–90 億美元,遙遠第三。
3. 演算法——公式,不是金庫。幣的供給由程式碼調整、把價格推回 1 美元,沒有真實資產儲備為每枚幣背書。TerraUSD 跑這個設計,並在 2022 年 5 月證明了整個類別的致命缺陷:當對公式的信心斷裂,沒有真實東西接住價格。它從 1 美元跌到近零,帶走約 400 億美元價值。
實務重點不是「為了學而學設計」。而是「穩定幣」是行銷字眼,不是安全評級。下次有人給你一個付 20% 利息的「穩定幣」,第一個問題不是收益率——是它是這三種設計的哪一種,而它背後實際站著什麼?
USDT vs USDC:兩大巨頭
兩種幣——一種來自 Tether、一種來自 Circle——承載絕大多數穩定幣使用,它們相似到選哪個,不如理解它們共享什麼重要。
| USDT(Tether) | USDC(Circle) | |
|---|---|---|
| 發行商 | Tether | Circle |
| 市值(2026 年初) | ~1840 億美元 | ~730 億美元 |
| 穩定幣市占 | ~59–60% | ~23–24% |
| 儲備 | 多為美國國庫券;歷史上較不透明 | 現金+短期美國國庫券,詳細每月證明 |
| 著名歷史 | 2021 年因儲備聲明與紐約檢察總長以 1850 萬美元和解 | 2023 年 3 月週末脫錨到約 0.87 美元 |
USDT 是交易主力。它有最深的訂單簿、幾乎每家交易所最多的交易幣對,這就是為什麼它是倉位之間預設的「停車位」。弱點是一段多年受檢視的儲備歷史:2021 年 Tether 就儲備聲明與紐約檢察總長以 1850 萬美元和解,且其揭露從未像 Circle 那樣細。
USDC 是透明度的最愛。Circle 公布詳細的每月儲備報告,顯示多數資產在現金與短期美國國庫券,並定位自己為監管友善的發行商。它唯一的公開傷疤——下面 2023 年 3 月的脫錨——其實是其支撐的證明:幣下跌是因為儲備暫時無法動用,不是因為儲備不見了。
誠實總結:搬錢與交易,兩者做同樣工作、如今都經實戰考驗。要更乾淨的儲備故事,USDC 占優勢;要純流動性與幣對可用性,USDT 占優勢。兩者都不是放儲蓄的地方。
錨定實際怎麼維持在 1 美元?
讓法幣支撐穩定幣維持在 1 美元的機制,稱作贖回套利,它完全仰賴發行商願意兌現承諾。
假設 USDT 漂到 0.99 美元。一個大玩家以 0.99 買進、向 Tether 以 1.00 美元贖回,每枚賺一分錢——而買壓把市價推回 1 美元。若漂到 1.01 美元,同一玩家向 Tether 以 1.00 美元鑄新幣、以 1.01 賣出。兩邊都自動把價格拉回錨定,無需任何人主導。
關鍵條件就藏在明處:只有當人們信任發行商真的會交出美元時,套利才運作。那就是整台機器。穩定幣的錨定不像區塊鏈共識那樣由程式碼維持——它由對一家公司的信任維持,而信任是可能一個下午就蒸發的感覺。當它蒸發,通常維持錨定的套利反向運行,價格在事實追上之前就先破。
錨定實際怎麼破:兩個案例研究
每次穩定幣脫錨走相同的三步劇本,因為法幣支撐穩定幣結構上就是等著看需不需要它的擠兌:
- 一個衝擊質疑儲備。銀行合作夥伴倒閉、稽核揭露缺口,或市場崩跌壓迫加密貨幣支撐金庫。
- 贖回請求飆升。持有人湧向出口,發行商必須賣儲備來應付。
- 恐懼跑贏事實。每個人能即時在鏈上看贖回佇列與價格,所以市價在贖回清算前就先破。
案例 1——USDC,2023 年 3 月:有真後盾的脫錨。矽谷銀行在週五倒閉時,Circle 揭露 33 億美元的 USDC 儲備放在那。USDC 週末滑到約 0.87 美元——不是因為儲備沒了,而是因為週一前無法動用。確認美元可動用後,幣數天內彈回 1 美元。教訓:這是支撐真實時脫錨的樣子。暫時、嚇人、自我修正。
案例 2——TerraUSD,2022 年 5 月:背後空無一物的脫錨。TerraUSD 以演算法維持錨定,配一個姊妹代幣 LUNA。大戶開始賣時,演算法本應吸收壓力——反而螺旋。信心崩潰、機制無法恢復錨定,數天內 UST 從 1 美元跌到 0.10 美元以下,蒸發約 400 億美元。沒有儲備可彈回。教訓,也是本指南最重要的一課:當設計背後沒有真實東西,脫錨不是暫時晃動——是終點。
兩個故事乍看相似——都是週末恐慌、打破美元錨定——結局卻完全不同。那個差異,支撐對承諾,是你對碰到的每個穩定幣都該套用的濾鏡。
風險是什麼?
「穩定」描述的是目標,不是保證。風險堆疊,從最可能到最不可能:
- 發行商風險。你的穩定幣是對一家公司的債權,不是口袋裡的現金。若發行商錯誤管理儲備——或說謊——那 1 美元承諾就只和那家公司一樣好。
- 脫錨風險。即使最強的法幣支撐幣,恐慌時也偏離幾美分,而設計糟糕的可能永久失去錨定。
- 平台風險。穩定幣只和你放它的地方一樣安全。倒閉的交易所、有 bug 的智能合約,都可能連帶帶走你的穩定幣——幣本身從未失敗。
- 收益風險。「USDT 賺 20%」不是幣的利息;是把你錢借給可能不還的人而得到的付款。見我們的幣圈詐騙指南了解這些方案如何包裝。
- 監管風險。隨穩定幣變系統性,規則在收緊。美國通過了第一個聯邦穩定幣法——GENIUS 法案,2025 年 7 月 18 日簽署——2027 年生效後將要求發行商持有合格儲備並符合牌照標準。其他司法管轄區平行推進。
對新手,實務規則很短:只用最大、最老牌的幣;不把任何穩定幣當儲蓄帳戶;若平台承諾 USDT 兩位數收益,收益不是來自穩定幣——是來自你。
如何自己檢查穩定幣健康
你不需要聽任何人的話。穩定幣健康的指標是公開的,讀它們要十分鐘:
- 以平價、大額贖回。發行商在近期壓力中是否以精確 1.00 美元支付大額贖回,還是只在平靜市場付小額?贖回歷史是終究唯一重要的測試。
- 儲備揭露,仔細讀。法幣支撐發行商公布每月或每季證明。注意證明(「會計師某天看了文件」)與完整稽核的差別——後者更強——並檢查儲備有多少是現金與短期國庫券、有多少是更晦澀的工具。
- 脫錨歷史。過去幾年最糟的兩三週,幣表現如何?每個穩定幣恐慌時都偏離幾美分;你要看的是它有沒有彈回、多快。
- 市值趨勢。供給穩定或成長,代表錢安心待在裡面。持續流出,代表聰明的錢在悄悄離開——通常在頭條之前。
這些不讓穩定幣安全;它們讓你的謹慎具體。那是一個你能辯護的部位、與一個你在辯護的希望之間的差別。
如何安全使用穩定幣?
從小額開始、用主要幣當交易與支付軌道,並把任何大錢放在有真保護的地方。
- 在主要交易所買。Binance 都支援 USDT 與 USDC,你能用卡片或銀行轉帳直接買穩定幣,再用來交易或提領。
💡 還沒有 Binance 帳戶嗎? 立即註冊 — 現貨與合約交易享 20% 手續費回饋 — 輸入邀請碼 BN2688.
- 用它們擅長的用途。結算交易、跨國搬價值、在不穩定幣種中持有美元曝險——這些是穩定幣做得好的工作。長期放儲蓄不是。
- 了解你實際持什麼。買任何「穩定幣」前,問它是三種設計的哪一種、背後站什麼。若答案不是立刻清楚,那就是你的答案。
- 把對的金額放在對的地方。你正主動使用的金額可放交易所;任何你近期不需要的,屬於有真保護的地方——對穩定幣,那常代表換回美元,而不是把加密貨幣類比拉過它的極限。
一個替新手省錢的第一手筆記:提領穩定幣的手續費因網路差異極大,選錯是緩慢、沉默的成本。一種網路上提領 USDT 幾美分、一分鐘到帳;同一金額在壅塞鏈上可能數美元。確認前先查網路手續費——穩定幣的錨定是 1 美元,但你騎的軌道不是免費。
常見迷思,逐一修正
- 「穩定幣像銀行存款有保險。」沒有。銀行餘額有 FDIC 保險;穩定幣是對私人公司的債權。GENIUS 法案在建立聯邦框架,但尚未生效。
- 「叫穩定幣就穩定。」名字是行銷。TerraUSD 也叫穩定幣,數天歸零。設計與儲備——不是標籤——決定穩定性。
- 「USDT 與 USDC 因為人人用就零風險。」廣泛使用證明它們撐過壓力,不是保證永遠會。它們是對公司的債權,句點。
- 「穩定幣付利息。」幣什麼都不付。穩定幣的「收益」永遠是你把它借給別人,且是對真實風險的補償。
- 「脫錨代表幣完了。」不一定。USDC 2023 年脫錨到 0.87 美元、數天內完全恢復,因為它的支撐真實。脫錨是症狀;致命與否完全取決於幣背後站什麼。
總結
穩定幣是兩個世界之間的橋:美元的價格穩定與區塊鏈的速度。它靠許一個承諾——「一美元進、一美元出」——並透過儲備、套利與信任守住承諾。承載大半市場的兩種幣、USDT 與 USDC,自發行以來守住了每個危機,這就是它們成為數兆美元加密貨幣交易悄悄倚賴的支付軌道的原因。
承諾不是自然法則。每個失敗的穩定幣都以相同方式失敗——承諾背後的信任破裂,而設計要不是有真實東西接住、就是沒有。所以實務姿態很簡單:用主要穩定幣做它們真正擅長的事——交易、搬錢、在銀行不可靠處持有美元——並記得「穩定」是目標、不是保證。把畢生積蓄放在保護真實的地方。
若要繼續,照這個順序:新手先了解什麼是加密貨幣,了解穩定幣如何驅動 DeFi 與鏈上的代幣化資產,而在讓穩定幣上工前,先確認你懂私鑰如何運作與如何辨識詐騙(它們就等著持有穩定幣的人)。
還沒有 Binance 帳戶嗎?立即註冊輸入邀請碼BN2688
常見問題
USDT 和 USDC 差在哪?
穩定幣會失去美元錨定嗎?
穩定幣像銀行存款一樣有保險嗎?
穩定幣付利息嗎?
為什麼不直接持有真美元就好?
哪種穩定幣最安全?
本頁部分連結為聯盟行銷連結:我們可能從中獲得佣金,但不會增加你的任何費用。本內容僅供教育用途,不構成財務、投資或法律建議。 聯盟行銷揭露 · 免責聲明.