
Impostos de cripto explicados: alíquotas e regras (2026)
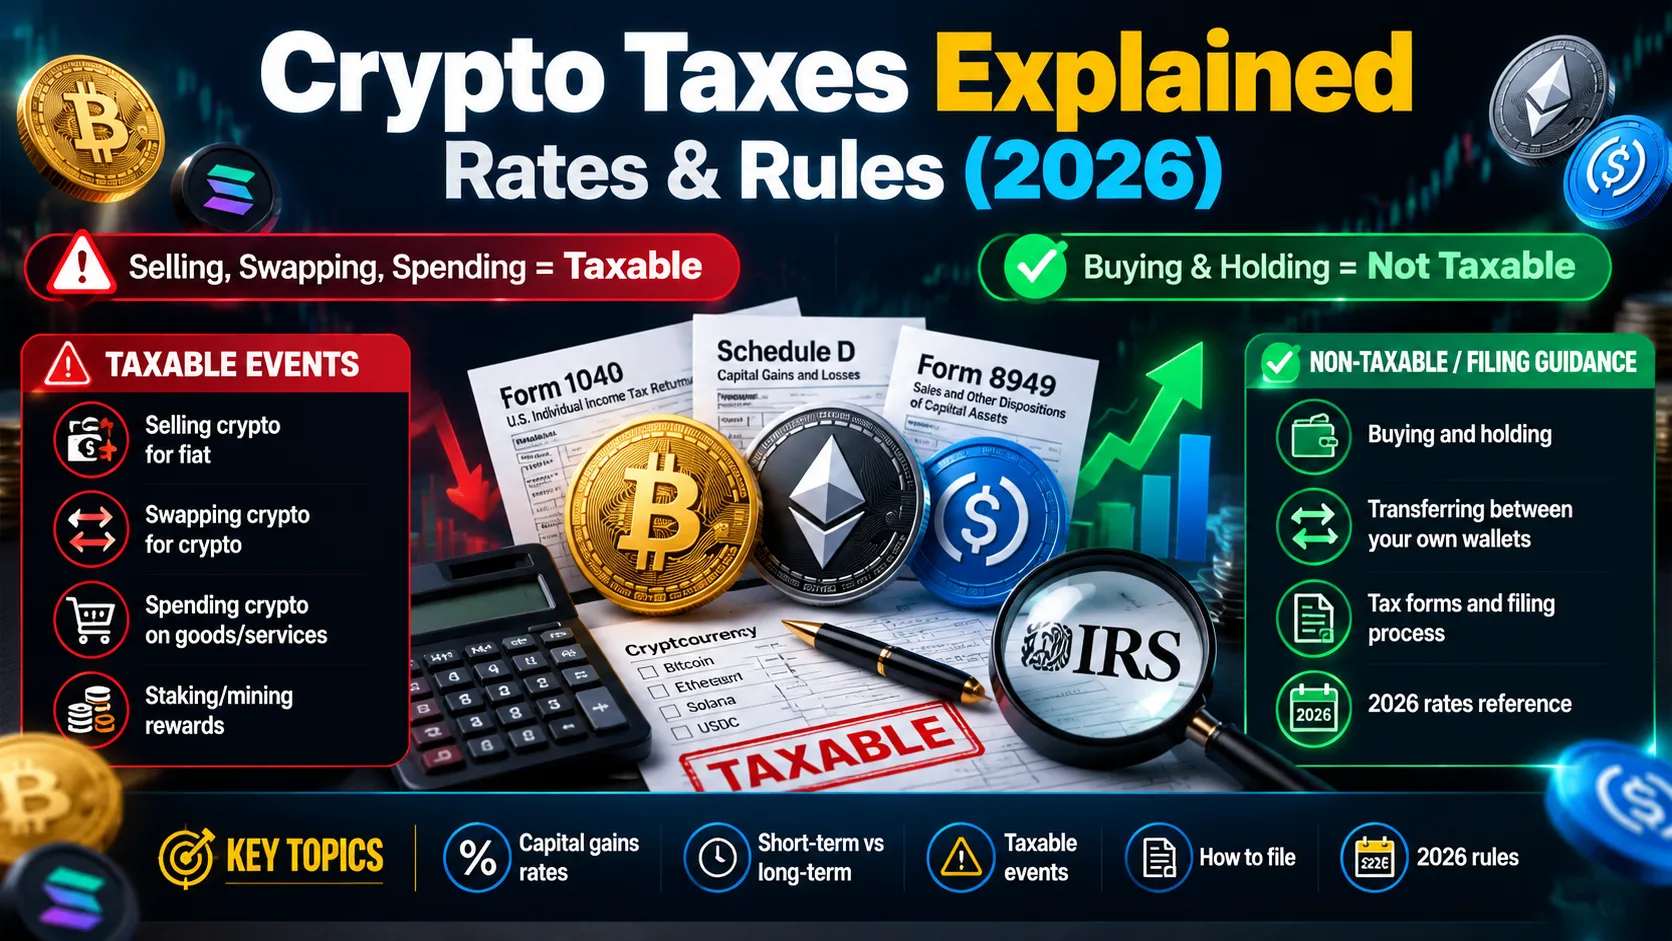
Vender, trocar ou gastar cripto é um evento tributável; comprar e manter não é. Como funcionam os impostos de cripto nos EUA em 2026: alíquotas, regras e como declarar.
 Lucas Almeida 5 min de leitura
Pontos principais
- Nos EUA, a IRS trata o cripto como propriedade: vender, trocar uma moeda por outra ou gastá-la é uma disposição tributável — mas comprar, manter e mover moedas entre suas próprias carteiras não é (IRS Notice 2014-21).
- Mantenha por mais de um ano e os ganhos são tributados a alíquotas de longo prazo de 0%, 15% ou 20% em 2026; venda dentro de um ano e eles são tributados como salário à sua alíquota de renda normal, que vai de 10% a 37%.
- Recompensas de staking, renda de mineração e a maioria dos airdrops são renda ordinária ao valor de mercado da moeda no dia em que você a recebe.
- Desde o ano fiscal de 2025, as corretoras dos EUA emitem o Formulário 1099-DA — mas um formulário faltando não significa sem imposto: a IRS exige que cada ganho e perda seja declarado não importa o valor.
- A alavanca legal individual maior é o tempo: a diferença entre tratamento de curto e longo prazo muitas vezes é a diferença entre sua alíquota de renda completa e 15% — e as perdas podem compensar ganhos dólar por dólar.
A resposta direta: nos EUA, sim — a IRS tributa a criptomoeda como propriedade, então vendê-la, trocá-la por outra moeda ou gastá-la pode disparar imposto de ganhos de capital, enquanto simplesmente comprá-la e mantê-la não. Para 2026, a maioria dos ganhos de longo prazo é tributada a 0%, 15% ou 20%, e os ganhos de curto prazo são tributados como salário. Você não deve impostos só porque o preço se moveu.
Esse único parágrafo é todo o esqueleto. Todo o resto — alíquotas, formulários, manutenção de registros — depende de uma única distinção: o imposto acontece quando você dispõe de uma moeda, não quando você a possui. Este guia percorre o que conta como evento tributável, quais são as alíquotas realmente para 2026, o que sua corretora agora reporta à IRS, e o pequeno número de alavancas legais que genuinamente reduzem a conta. Ele foca nas regras federais dos EUA porque é de onde a maioria dos leitores pergunta; outros países são cobertos em uma seção curta perto do final. Isso é educação geral, não aconselhamento fiscal — para qualquer coisa além de uma compra e venda simples, um profissional que conheça cripto deveria revisar sua situação específica.
Quais movimentos de cripto disparam um evento tributável?
Os tributáveis são os movimentos onde você entrega uma moeda: vendê-la por dólares, trocá-la por uma criptomoeda distinta ou pagar alguém com ela. Todo outro movimento — comprar, manter, recebê-la como presente, transferi-la entre suas próprias contas — não cria uma conta de impostos.
A IRS é explícita sobre isso em seu FAQ sobre transações de moeda virtual (atualizado pela última vez sob sua orientação atual de ativos digitais): trocar moeda virtual “por outra propriedade, incluídos bens ou outra moeda virtual” reconhece um ganho ou perda de capital. Aqui está a versão prática como tabela:
| Movimento | Tributável? | Por quê |
|---|---|---|
| Comprar cripto com dólares | Não | Você está adquirindo, não dispondo |
| Manter enquanto o preço se move | Não | Ganhos não realizados não são tributados |
| Vender cripto por dólares | Sim | Disposição — ganho ou perda vs. o que você pagou |
| Trocar BTC por ETH (ou qualquer moeda por outra) | Sim | Disposição — tratada como venda, mesmo que nenhum dólar tenha aparecido |
| Gastar cripto em bens ou serviços | Sim | Disposição — o “preço” que você recebeu é o valor do que você obteve |
| Transferir entre suas próprias carteiras/corretoras | Não | Explicitamente não tributável sob a orientação da IRS |
| Receber cripto como presente genuíno | Não (ainda não) | Você herda o custo de aquisição do doador; o imposto chega quando você dispõe |
| Receber pagamento em cripto por trabalho | Sim | Renda ordinária ao valor de mercado no recebimento |
| Ganhar recompensas de staking/mineração | Sim | Renda ordinária ao valor de mercado no recebimento |
| Receber um airdrop | Normalmente Sim | Renda ordinária quando você pode controlar as moedas |
A linha que mais surpreende os iniciantes é a da troca. Se você troca 1 BTC por 15 ETH em uma corretora, nenhum dólar tocou jamais sua conta bancária — e ainda há um evento tributável, porque a IRS o trata como vender seu Bitcoin. O ganho ou perda é medido em dólares norte-americanos, não em moedas.
Como a IRS tributa o cripto exatamente?
O cripto é tributado como propriedade, a mesma categoria que ações ou uma casa de aluguel — não como moeda. Essa regra vem do IRS Notice 2014-21 e ainda governa tudo.
O tratamento de propriedade produz uma fórmula simples para cada disposição:
Ganho ou perda = por quanto você vendeu − quanto lhe custou (seu “custo de aquisição”)
Seu custo de aquisição é o que você pagou, incluídas taxas — a taxa da corretora, a taxa de rede na compra e outros custos de aquisição contam para ele (FAQ da IRS, A8). Venda por US$ 7.800 algo que você comprou por US$ 6.000, e você tem um ganho de US$ 1.800. Venda por US$ 4.500, e você tem uma perda de US$ 1.500 — e as perdas importam tanto quanto os ganhos, como veremos.
Como o ganho é tributado depende de uma coisa: quanto tempo você manteve a moeda antes de dispor dela (FAQ da IRS, A6):
- Curto prazo — mantida um ano ou menos: o ganho se soma à sua renda ordinária e é tributado à sua alíquota de imposto de renda normal.
- Longo prazo — mantida mais de um ano: o ganho é tributado às alíquotas preferenciais de ganhos de capital abaixo.
O relógio começa no dia depois que você adquire a moeda e termina no dia em que você dispõe dela. Por isso o conselho chato — não venda em pânico depois de três meses — tem valor direto em dólares: o mesmo dólar de ganho pode ser tributado a 32% ou a 15% dependendo inteiramente do calendário.
Quais são as alíquotas de imposto de cripto para 2026?
Para 2026, os ganhos de curto prazo são tributados à sua alíquota de renda ordinária — as mesmas sete faixas (10% até 37%, segundo o IRS Revenue Procedure 2025-32) que se aplicam ao seu salário. Os ganhos de longo prazo ganham sua própria tabela, muito mais amigável, baseada na sua renda tributável total, não só no ganho de cripto:
| Alíquota de longo prazo | Solteiros (2026) | Casados declarando em conjunto (2026) |
|---|---|---|
| 0% | renda tributável até US$ 49.450 | até US$ 98.900 |
| 15% | US$ 49.451 – US$ 545.500 | US$ 98.901 – US$ 613.700 |
| 20% | acima de US$ 545.500 | acima de US$ 613.700 |
(Limites do IRS Revenue Procedure 2025-32, conforme publicado pela Tax Foundation e NerdWallet.)
Três detalhes que as pessoas ignoram:
- A faixa de 0% é real. Um estudante ou trabalhador de renda menor que vende moedas mantidas mais de um ano pode genuinamente não dever nada pelo ganho — porque a alíquota se aplica à sua renda tributável total, não ao tamanho do ganho de cripto.
- Quem ganha muito paga uma camada a mais. O Imposto sobre Renda de Investimento Líquida (NIIT) de 3,8% se aplica a ganhos de investimento uma vez que sua renda bruta ajustada modificada supera US$ 200.000 solteiro / US$ 250.000 casado — um limite legal que não se ajusta pela inflação.
- Os impostos estaduais vêm por cima. A maioria dos estados dos EUA tributa ganhos de capital como renda ordinária; um punhado (como Texas e Flórida) não. As tabelas acima são apenas federais.
O que você realmente deve? Dois exemplos
As alíquotas abstratas são esquecíveis, então aqui estão duas operações concretas — uma de curto prazo, uma de longo prazo — trabalhadas até o final.
Exemplo 1: a venda rápida. Você compra 0,1 BTC por US$ 6.000 (incluída a taxa de corretora de US$ 8) em março de 2026. Em novembro de 2026, oito meses depois, você vende tudo por US$ 7.800. Período de detenção: menos de um ano, então é um ganho de curto prazo de US$ 1.800, que se soma em cima das suas outras rendas e é tributado à sua faixa normal. Se sua faixa superior é 22%, o imposto sobre esta operação é aproximadamente US$ 396.
Exemplo 2: a detenção paciente. Você compra US$ 1.000 de ETH em janeiro de 2025. Em agosto de 2026 — dezenove meses depois — ele cresceu para US$ 2.500 e você vende. Esse é um ganho de longo prazo de US$ 1.500, e agora sua renda total decide a alíquota:
- Renda tributável total US$ 40.000 (solteiro) → dentro da faixa de 0% → imposto devido: US$ 0
- Renda tributável total US$ 95.000 (solteiro) → faixa de 15% → imposto devido: US$ 225
- Renda tributável total US$ 700.000 (solteiro) → faixa de 20% + 3,8% NIIT → imposto devido: aproximadamente US$ 357
Mesmos US$ 1.500 de ganho. No cenário do meio, esperar dezenove meses em vez de vender no mês oito economizou aproximadamente US$ 100–US$ 250 em impostos comparado com uma alíquota de curto prazo de 22–24% — e a diferença se amplia conforme a renda sobe. Note uma nuance: manter mais tempo não sempre ganha. Se um ativo está colapsando, uma perda de curto prazo menor que você possa colher pode superar uma de longo prazo maior. A tabela de alíquotas recompensa a paciência só quando a posição realmente vale mais.
Sua corretora reporta impostos por você agora?
Desde o ano fiscal de 2025, sim — na maioria. Os corretores dos EUA agora emitem o Formulário 1099-DA, “Renda de Ativos Digitais por Transações de Corretor”, para vendas que efetuam para clientes, e enviam uma cópia à IRS. É o equivalente cripto do 1099-B que os investidores de ações recebem há anos, e primeiro se aplicou a transações a partir de 1º de janeiro de 2025.
Mas “a corretora reporta” não é o mesmo que “a corretora cuida”, e esta é a parte que vale a pena ler duas vezes:
- O formulário mostra receita bruta, não necessariamente seu ganho. O reporte de custo de aquisição ainda está em fase de implementação — moedas que você comprou antes de 2025, em outra plataforma, ou transferidas, muitas vezes são reportadas como “não cobertas”, o que significa que o formulário mostra o preço de venda, mas pode estar em branco ou não ser confiável sobre o que você pagou. O ganho que você calcula sozinho a partir dos seus próprios registros é o número que conta.
- As transferências criam renda fantasma. Quando você move moedas da Corretora A para sua própria carteira, os registros de algumas plataformas tratam o movimento como uma “disposição” — os extratos podem mostrar grandes receitas sem uma compra visível por trás. Sob a orientação da IRS essa transferência é explicitamente não tributável (FAQ A38: uma transferência entre carteiras ou contas que pertencem a você é um evento não tributável). Mas se você simplesmente reencaminha os números da corretora para sua declaração, pode acidentalmente reportar renda que não existe. Esse é o susto de imposto de cripto mais comum que vemos os iniciantes enfrentarem, e é inteiramente um problema de papelada, não de imposto.
- Vendas pequenas podem não gerar um formulário. As instruções de 2025 incluem um mínimo de minimis — cerca de US$ 600 em receita bruta — abaixo do qual um corretor pode não declarar por você. A IRS é explícita em que isso não muda nada do seu lado: cada ganho e perda é reportável “não importa o valor ou se você recebe um comprovante de pagamento” (FAQ A42).
- Nenhum formulário jamais foi um álibi, e agora nem sequer é plausível. Antes de 2025, “não recebi nenhum formulário de imposto” era uma desculpa comum (e pouco convincente). Com o 1099-DA em seu segundo ano, a IRS pareia relatórios de corretores contra declarações automaticamente. As discrepâncias geram avisos CP2000 com juros e penalidades potenciais anexadas.
Se você ainda não escolheu uma corretora, esta é uma razão silenciosa para escolher uma grande e estabelecida: são as plataformas cujo reporte pareia limpo com os novos formulários, e cujas exportações de transações realmente conciliam quando chega a temporada de impostos.
💡 Ainda não tem uma conta na Binance? Cadastre-se agora — 20% de reembolso em taxas de spot e futuros — insira o código de indicação BN2688.
E o staking, a mineração e os airdrops?
As recompensas que você ganha são tributadas como renda ordinária ao valor de mercado da moeda no dia em que você a recebe — antes de você vender. Esse é um balde distinto dos ganhos de capital, e se aplica no momento do recebimento, não no momento da disposição.
- As recompensas de staking são renda quando você ganha controle delas — a IRS resolveu isso no Revenue Ruling 2023-14. Se você ganha 0,05 ETH que valem US$ 150 no dia em que chegam, você tem US$ 150 de renda ordinária, e esses US$ 150 se tornam seu custo de aquisição para depois.
- A renda de mineração funciona igual, tributada como renda ordinária ao valor justo de mercado no recebimento (e como renda de trabalho autônomo se a mineração é um negócio, segundo o FAQ da IRS A10).
- Os airdrops são renda quando você realmente pode controlar as moedas — o Revenue Ruling 2019-24 cobre hard forks e airdrops. Um token que você recebe sem capacidade de vendê-lo ou movê-lo ainda não é renda; no momento em que você pode dispor dele, é.
A parte que os iniciantes ignoram: muita gente é tributada duas vezes em uma cadeia que não percebe. A recompensa de staking de US$ 150 é renda no primeiro dia, e quando você eventualmente vende esse ETH, a venda em si é um ganho ou perda de capital medido desde o custo de aquisição de US$ 150. Nenhum passo é opcional, mas também não são dupla tributação — o custo de aquisição que você declarou como renda sai de volta do cálculo da venda.
Como você declara cripto na sua declaração de imposto?
A declaração acontece pelo conduíte padrão de ganhos de capital: a pergunta sobre ativos digitais do Formulário 1040, depois o Formulário 8949, depois o Schedule D. Cada declarante dos EUA responde a pergunta sobre ativos digitais no Formulário 1040 todo ano — respondê-la falsamente é um problema por si só, mesmo que sua atividade total seja minúscula.
A mecânica, em ordem:
- Liste cada disposição no Formulário 8949 — data de aquisição, data de venda, receita, custo de aquisição, ganho ou perda. Uma linha por venda ou por lote.
- Os totais fluem para o Schedule D, que compensa seus ganhos e perdas de curto e longo prazo.
- Anexe a matemática ao seu 1040 e responda a pergunta sobre ativos digitais honestamente.
Debaixo dos formulários jaz o que realmente decide o quão doloroso isso é: seus registros. A IRS exige que você comprove custo de aquisição e datas (FAQ A46), e as corretoras só mantêm dados limpos para sua própria plataforma. Antes de janeiro chegar, certifique-se de poder produzir, para cada transação:
| O que registrar | Por que importa |
|---|---|
| Data e hora de cada compra/venda | Decide tratamento de curto vs. longo prazo |
| Quantidade de moeda e seu valor em USD naquele momento | Fixa receita e custo de aquisição em dólares |
| Taxas pagas em cada lado | As taxas reduzem seu ganho (ou encolhem sua perda) |
| Para onde as moedas se moveram e por quê | Prova que as transferências de autocarteira não são vendas |
| ID de transação ou exportação da corretora | Sua evidência se os números forem questionados |
Para atividade de 2026, o prazo de entrega é 15 de abril de 2027 (15 de outubro de 2027 com extensão). Uma armadilha de prazo a mais: se sua atividade de cripto significa que você deverá US$ 1.000 ou mais ao declarar, os EUA esperam pagamentos trimestrais de imposto estimado durante o ano, não uma soma única em abril — a retenção insuficiente pode adicionar penalidades por pagamento insuficiente em cima do próprio imposto.
Como você pode baixar legalmente a conta?
Quatro alavancas fazem quase todo o trabalho, e nenhuma envolve nada exótico:
- Mantenha mais de um ano. Isso é 80% do jogo. O mesmo ganho tributado à sua faixa de 22–32% no curto prazo vira 15% (ou 0%) no longo prazo. Se você não tem necessidade imediata de vender e a posição é sólida, o calendário vale dinheiro real.
- Colha suas perdas. Vender uma moeda que está em baixa cancela ganhos em outro lugar do seu portfólio dólar por dólar; além disso, até US$ 3.000 por ano de perda líquida pode compensar renda ordinária, e o restante é carregado. E aqui o cripto tem uma vantagem genuína sobre as ações: a regra de wash sale — que impede investidores de ações de vender com perda e recomprar de imediato — se aplica a “ações ou valores mobiliários”, e os ativos digitais não estão cobertos em 2026. Vender uma moeda perdedora e recomprá-la de imediato para assegurar a perda atualmente funciona. Duas precauções: o Congresso propôs repetidamente fechar essa brecha, então verifique que a regra segue vigente antes de depender dela, e não colha perdas puramente para gerar taxas.
- Escolha quais lotes você vende. Se você comprou a mesma moeda a vários preços, pode identificar especificamente qual lote está vendendo — apontar para seus lotes de maior custo encolhe o ganho reportado (FAQ da IRS A39–41 apoia a identificação específica com registros adequados). Sem documentação, o padrão é FIFO: as primeiras moedas são tratadas como as primeiras vendidas.
- Doe moedas valorizadas diretamente a uma organização beneficente qualificada se você for doar de qualquer forma: geralmente você deduz o valor justo de mercado de moedas mantidas mais de um ano, e nunca realiza o ganho (FAQ da IRS A34–35).
O que você não deve fazer é qualquer coisa baseada em a corretora não saber: operações P2P, trocas de autocustódia e operações DeFi são todas disposições reportáveis exatamente igual às vendas em corretora. O blockchain lembra o que seus extratos de corretora nunca puderam.
E se você não declarou cripto no passado?
Corrija para frente, em silêncio e corretamente. Se você omitiu reportar cripto em anos anteriores, o caminho padrão é apresentar declarações retificadoras para os anos abertos — tipicamente os últimos três a seis, conforme o tamanho do erro — reportando a atividade corretamente e pagando o imposto mais juros. Os juros e a maioria das penalidades se acumulam com o tempo, que é precisamente por que corrigir voluntariamente antes que a IRS te contate é categoricamente melhor que esperar um CP2000 que agora, pós-1099-DA, tem os números do seu corretor anexados.
A conclusão honesta para valores pequenos: se você comprou, nunca vendeu e só deve por um par de operações pequenas, a correção normalmente é barata e mecânica. Se a atividade envolve anos de trocas, DeFi ou dados de custo de aquisição faltando, pague a um profissional fiscal que conheça cripto por uma hora antes de apresentar qualquer coisa. Essa hora custa menos que um ciclo de penalidade.
Como funcionam os impostos de cripto fora dos EUA?
A lógica estilo-propriedade de “vender significa imposto” é comum, mas as alíquotas e regras de período de detenção diferem o bastante para que copiar conselhos dos EUA no exterior possa te custar dinheiro. Orientação aproximada, vigente no fim de 2026 — sempre confirme contra sua autoridade nacional, já que essas regras mudam:
| País | Tratamento básico |
|---|---|
| Reino Unido | Os ganhos acima do valor anual isento (£ 3.000 para 2025/26) são tributados como ganhos de capital; as alíquotas dependem da sua faixa de renda. O manual de criptoativos da HMRC é a fonte autoritativa. |
| Alemanha | O grande mercado mais amigável: as vendas privadas de cripto mantido mais de um ano são livres de impostos, e pequenos volumes de venda anuais abaixo de € 1.000 estão isentos — uma filosofia genuinamente distinta da dos EUA. |
| Austrália | O cripto está sujeito a imposto de ganhos de capital, mas manter mais de 12 meses ganha um desconto de 50% sobre o ganho. O guia de cripto da ATO cobre trocas, staking e airdrops. |
| Canadá | As disposições de cripto são tributadas como renda com apenas metade de cada ganho incluída na renda tributável. A CRA espera autorrelato de cada disposição, incluídas trocas cripto-a-cripto. |
| Brasil | A Receita Federal tributa cripto como ativo. Vendas mensais de até R$ 35.000 são isentas; acima disso, o ganho de capital paga alíquotas progressivas de 15% a 22,5%. Declare ativos com custo de aquisição ≥ R$ 5.000 no IR (Grupo 08 – Criptoativos). |
A Alemanha é o caso atípico que vale a pena conhecer: sua regra de um ano significa que a estratégia norte-americana mais valiosa — manter mais de doze meses — é ainda mais valiosa lá, já que a recompensa é zero imposto em vez de uma alíquota de 15%. Inversamente, alguns países tributam cada ganho a alíquotas de renda completas sem nenhum benefício de período de detenção, o que inverte a lógica por completo.
Nota para leitores no Brasil: a Receita Federal tributa cripto como ativo, não como moeda de curso legal — o Marco Legal das Criptomoedas (Lei 14.478/2022, em vigor desde junho de 2023) o classifica como “ativo virtual”, sob supervisão do Banco Central (BCB) e da CVM. Não há um regime de curto/longo prazo como o dos EUA: vendas mensais de até R$ 35.000 (valor total de vendas, não só o lucro) são isentas; acima disso, o ganho paga alíquotas progressivas de 15%, 17,5%, 20% e 22,5% via DARF até o último dia útil do mês seguinte. Vender por reais, trocar uma cripto por outra e gastar cripto são eventos tributáveis; comprar e manter, e mover entre suas próprias carteiras, não são. Ativos com custo de aquisição de R$ 5.000 ou mais devem ser declarados na DIRPF, em “Bens e Direitos”, Grupo 08 – Criptoativos. O reporte à Receita Federal segue o DeCripto (IN RFB nº 2.291/2025), que substituiu a IN RFB nº 1.888/2019 a partir de 01/07/2026, alinhado ao padrão CARF da OCDE — então guarde registros completos desde o primeiro dia e consulte um contador se opera montantes relevantes.
Em resumo
Os impostos de cripto são mais simples do que o medo em torno deles sugere: você é tributado quando dispõe de uma moeda — vendendo, trocando ou gastando — e a alíquota depende quase inteiramente de quanto você a manteve. Compre e mantenha o quanto quiser; a IRS não se importa até você soltá-la. Em 2026 as alíquotas de longo prazo são 0%, 15% e 20%, os ganhos de curto prazo cavalgam sobre sua faixa salarial, e desde 2025 sua corretora envia um Formulário 1099-DA tanto para você quanto para a IRS.
Se você está apenas começando, três hábitos previnem quase todo problema futuro: mantenha um registro datado de cada transação desde o primeiro dia, prefira manter mais de doze meses quando a posição é sólida, e separe uma porção de qualquer ganho grande para imposto estimado na medida em que acontece. Quando vender — ou se quiser ver como se parece um fluxo completo de venda e saque do começo ao fim — nosso guia de vender cripto e sacar para seu banco retoma exatamente onde este termina.
Ainda não tem uma conta na Binance?Cadastre-se agorainsira o código de indicaçãoBN2688
Perguntas frequentes
Devo impostos de cripto se comprei mas nunca vendi?
Transferir cripto entre minhas próprias carteiras é tributável?
Como a IRS sabe sobre meu cripto?
Trocar Bitcoin por Ethereum é tributável?
Qual ganho de cripto é livre de impostos nos EUA?
Pago impostos duas vezes quando gasto cripto em algo?
Editor-chefe e pesquisador principal
Editor do MyCryptoStart. Pesquisador independente de corretoras de criptomoedas, focado em taxas, segurança, KYC e integração — publica guias passo a passo em linguagem simples para iniciantes.
Ver página do autor →Alguns links desta página são links de afiliados: podemos receber uma comissão sem nenhum custo extra para você. Este conteúdo é educativo e não é aconselhamento financeiro, de investimento ou jurídico. Divulgação de afiliados · Aviso legal.
Continuar lendo
O que é um airdrop? Como funcionam (2026)
Um airdrop distribui tokens grátis para carteiras elegíveis por atividade passada. Como funcionam snapshots, resgate, impostos e golpes em 2026.
Como fazer staking de cripto e ganhar rendimento (2026)
O staking de cripto bloqueia suas moedas para proteger uma rede de prova de participação e ganhar recompensas — tipicamente 2–8% ao ano. Aprenda como funciona, os riscos reais e como começar.
Preço médio (DCA) em cripto (2026)
O preço médio (DCA) compra um valor fixo em dólares de cripto em um calendário fixo. Aprenda como o DCA funciona, o que os backtests mostram e quando o aporte único ganha.