
Impuestos de cripto explicados: tasas y reglas (2026)
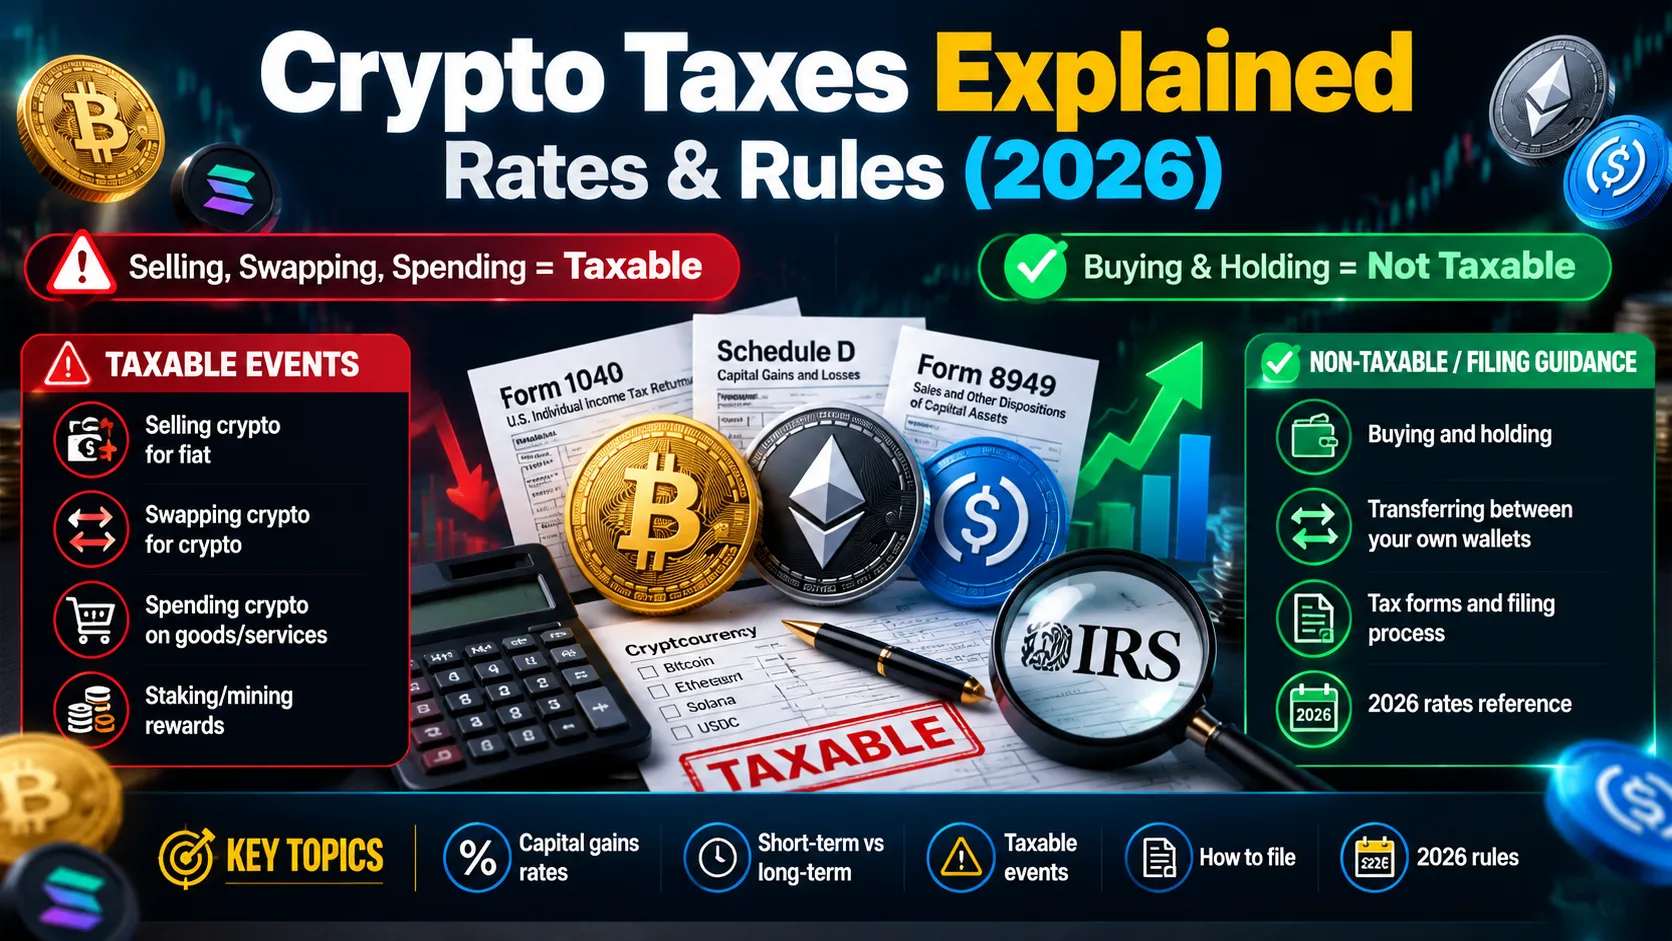
Vender, intercambiar o gastar cripto es un evento gravable; comprar y mantener no lo es. Cómo funcionan los impuestos de cripto en EE.UU. en 2026: tasas, reglas y cómo declarar.
 Lucas Almeida 5 min de lectura
Puntos clave
- En EE.UU., el IRS trata el cripto como propiedad: vender, intercambiar una moneda por otra o gastarlo es una disposición gravable — pero comprar, mantener y mover monedas entre tus propias billeteras no lo es (IRS Notice 2014-21).
- Mantén por más de un año y las ganancias se gravan a tasas de largo plazo de 0%, 15% o 20% en 2026; vende dentro de un año y se gravan como salario a tu tasa de ingreso normal, que va de 10% a 37%.
- Las recompensas de staking, el ingreso de minería y la mayoría de los airdrops son ingreso ordinario al valor de mercado de la moneda el día que la recibes.
- Desde el año fiscal 2025, los exchanges de EE.UU. emiten el Formulario 1099-DA — pero un formulario faltante no significa sin impuesto: el IRS exige que cada ganancia y pérdida se declare sin importar el monto.
- La palanca legal individual más grande es el tiempo: la diferencia entre tratamiento de corto y largo plazo a menudo es la diferencia entre tu tasa de ingreso completa y 15% — y las pérdidas pueden compensar ganancias dólar por dólar.
La respuesta directa: en EE.UU., sí — el IRS grava la criptomoneda como propiedad, así que venderla, intercambiarla por otra moneda o gastarla puede disparar impuesto de ganancias de capital, mientras simplemente comprarla y mantenerla no lo hace. Para 2026, la mayoría de las ganancias de largo plazo se grava a 0%, 15% o 20%, y las ganancias de corto plazo se gravan como salario. No debes impuestos solo porque el precio se movió.
Ese único párrafo es todo el esqueleto. Todo lo demás — tasas, formularios, mantenimiento de registros — cuelga de una sola distinción: el impuesto ocurre cuando dispones de una moneda, no cuando la posees. Esta guía recorre qué cuenta como evento gravable, cuáles son las tasas realmente para 2026, qué reporta ahora tu exchange al IRS, y el pequeño número de palancas legales que genuinamente reducen la factura. Se enfoca en las reglas federales de EE.UU. porque es de donde pregunta la mayoría de los lectores; otros países se cubren en una sección corta cerca del final. Esto es educación general, no asesoría fiscal — para cualquier cosa más allá de una compra y venta simple, un profesional que conozca cripto debería revisar tu situación específica.
¿Qué movimientos de cripto disparan un evento gravable?
Los gravables son los movimientos donde entregas una moneda: venderla por dólares, intercambiarla por una criptomoneda distinta o pagar a alguien con ella. Todo otro movimiento — comprar, mantener, recibirla como regalo, transferirla entre tus propias cuentas — no crea una factura de impuestos.
El IRS es explícito sobre esto en su FAQ sobre transacciones de moneda virtual (actualizado por última vez bajo su guía actual de activos digitales): intercambiar moneda virtual “por otra propiedad, incluidos bienes u otra moneda virtual” reconoce una ganancia o pérdida de capital. Aquí está la versión práctica como tabla:
| Movimiento | ¿Gravable? | Por qué |
|---|---|---|
| Comprar cripto con dólares | No | Estás adquiriendo, no disponiendo |
| Mantener mientras se mueve el precio | No | Las ganancias no realizadas no se gravan |
| Vender cripto por dólares | Sí | Disposición — ganancia o pérdida vs. lo que pagaste |
| Intercambiar BTC por ETH (o cualquier moneda por otra) | Sí | Disposición — tratada como venta, aunque no aparecieron dólares |
| Gastar cripto en bienes o servicios | Sí | Disposición — el “precio” que recibiste es el valor de lo que obtuviste |
| Transferir entre tus propias billeteras/exchanges | No | Explícitamente no gravable bajo guía del IRS |
| Recibir cripto como regalo genuino | No (aún no) | Heredas la base del donante; el impuesto llega cuando tú dispones |
| Recibir pago en cripto por trabajo | Sí | Ingreso ordinario al valor de mercado en la recepción |
| Ganar recompensas de staking/minería | Sí | Ingreso ordinario al valor de mercado en la recepción |
| Recibir un airdrop | Normalmente Sí | Ingreso ordinario cuando puedes controlar las monedas |
La fila que más sorprende a los principiantes es la de intercambio. Si intercambias 1 BTC por 15 ETH en un exchange, ningún dólar tocó jamás tu cuenta bancaria — y aún hay un evento gravable, porque el IRS lo trata como vender tu Bitcoin. La ganancia o pérdida se mide en dólares estadounidenses, no en monedas.
¿Cómo grava el IRS el cripto exactamente?
El cripto se grava como propiedad, la misma categoría que acciones o una casa de renta — no como moneda. Esa regla viene del IRS Notice 2014-21 y aún gobierna todo.
El tratamiento de propiedad produce una fórmula simple para cada disposición:
Ganancia o pérdida = por cuánto lo vendiste − lo que te costó (tu “base”)
Tu base es lo que pagaste, incluidas comisiones — la comisión del exchange, la comisión de red en la compra y otros costos de adquisición cuentan hacia ella (FAQ del IRS, A8). Vende a US$7,800 algo que compraste por US$6,000, y tienes una ganancia de US$1,800. Vende a US$4,500, y tienes una pérdida de US$1,500 — y las pérdidas importan tanto como las ganancias, como veremos.
Cómo se grava la ganancia depende de una cosa: cuánto tiempo mantuviste la moneda antes de disponer de ella (FAQ del IRS, A6):
- Corto plazo — mantenida un año o menos: la ganancia se suma a tu ingreso ordinario y se grava a tu tasa de impuesto de ingreso normal.
- Largo plazo — mantenida más de un año: la ganancia se grava a las tasas preferenciales de ganancias de capital de abajo.
El reloj empieza el día después de que adquieres la moneda y termina el día en que dispones de ella. Por eso el consejo aburrido — no vendas en pánico después de tres meses — tiene un valor directo en dólares: el mismo dólar de ganancia puede gravarse al 32% o al 15% dependiendo enteramente del calendario.
¿Cuáles son las tasas de impuesto de cripto para 2026?
Para 2026, las ganancias de corto plazo se gravan a tu tasa de ingreso ordinario — los mismos siete tramos (10% hasta 37%, según el IRS Revenue Procedure 2025-32) que aplican a tu salario. Las ganancias de largo plazo obtienen su propia tabla, mucho más amigable, basada en tu ingreso gravable total, no solo la ganancia de cripto:
| Tasa de largo plazo | Solteros (2026) | Casados declarando en conjunto (2026) |
|---|---|---|
| 0% | ingreso gravable hasta US$49,450 | hasta US$98,900 |
| 15% | US$49,451 – US$545,500 | US$98,901 – US$613,700 |
| 20% | por encima de US$545,500 | por encima de US$613,700 |
(Umbrales del IRS Revenue Procedure 2025-32, según lo publicado por la Tax Foundation y NerdWallet.)
Tres detalles que la gente pasa por alto:
- El tramo de 0% es real. Un estudiante o trabajador de ingreso menor que vende monedas mantenidas más de un año puede genuinamente no deber nada por la ganancia — porque la tasa aplica a tu ingreso gravable total, no al tamaño de la ganancia de cripto.
- Los que ganan mucho pagan una capa más. El Impuesto sobre Ingreso de Inversión Neto (NIIT) del 3.8% aplica a ganancias de inversión una vez que tu ingreso bruto ajustado modificado supera US$200,000 soltero / US$250,000 casado — un umbral legal que no se ajusta por inflación.
- Los impuestos estatales vienen encima. La mayoría de los estados de EE.UU. grava ganancias de capital como ingreso ordinario; un puñado (como Texas y Florida) no. Las tablas de arriba son solo federales.
¿Qué deberías realmente? Dos ejemplos
Las tasas abstractas son olvidables, así que aquí hay dos operaciones concretas — una de corto plazo, una de largo plazo — trabajadas hasta el final.
Ejemplo 1: la venta rápida. Compras 0.1 BTC por US$6,000 (incluida la comisión de exchange de US$8) en marzo de 2026. En noviembre de 2026, ocho meses después, lo vendes todo por US$7,800. Período de tenencia: menos de un año, así que es una ganancia de corto plazo de US$1,800, que se suma encima de tus otros ingresos y se grava a tu tramo normal. Si tu tramo superior es 22%, el impuesto sobre esta operación es aproximadamente US$396.
Ejemplo 2: la tenencia paciente. Compras US$1,000 de ETH en enero de 2025. En agosto de 2026 — diecinueve meses después — ha crecido a US$2,500 y vendes. Esa es una ganancia de largo plazo de US$1,500, y ahora tu ingreso total decide la tasa:
- Ingreso gravable total US$40,000 (soltero) → dentro del tramo de 0% → impuesto adeudado: US$0
- Ingreso gravable total US$95,000 (soltero) → tramo de 15% → impuesto adeudado: US$225
- Ingreso gravable total US$700,000 (soltero) → tramo de 20% + 3.8% NIIT → impuesto adeudado: aproximadamente US$357
Mismos US$1,500 de ganancia. En el escenario medio, esperar diecinueve meses en lugar de vender en el mes ocho ahorró aproximadamente US$100–US$250 en impuestos comparado con una tasa de corto plazo de 22–24% — y la brecha se amplía a medida que sube el ingreso. Nota un matiz: mantener más tiempo no siempre gana. Si un activo está colapsando, una pérdida de corto plazo más pequeña que puedas cosechar puede superar una de largo plazo más grande. La tabla de tasas recompensa la paciencia solo cuando la posición realmente vale más.
¿Tu exchange reporta impuestos por ti ahora?
Desde el año fiscal 2025, sí — en su mayoría. Los brókers de EE.UU. ahora emiten el Formulario 1099-DA, “Ingresos de Activos Digitales por Transacciones de Bróker,” para ventas que efectúan para clientes, y envían una copia al IRS. Es el equivalente cripto del 1099-B que los inversionistas de acciones han recibido por años, y primero aplicó a transacciones a partir del 1 de enero de 2025.
Pero “el exchange reporta” no es lo mismo que “el exchange lo maneja,” y esta es la parte que vale la pena leer dos veces:
- El formulario muestra ingresos brutos, no necesariamente tu ganancia. El reporte de base aún está en fase de implementación — monedas que compraste antes de 2025, en otra plataforma, o transferidas, a menudo se reportan como “no cubiertas,” lo que significa que el formulario muestra el precio de venta pero puede estar en blanco o no ser confiable sobre lo que pagaste. La ganancia que calculas tú mismo de tus propios registros es el número que cuenta.
- Las transferencias crean ingresos fantasma. Cuando mueves monedas del Exchange A a tu propia billetera, los registros de algunas plataformas tratan el movimiento como una “disposición” — los estados de cuenta pueden mostrar grandes ingresos sin una compra visible detrás. Bajo la guía del IRS esta transferencia es explícitamente no gravable (FAQ A38: una transferencia entre billeteras o cuentas que te pertenecen es un evento no gravable). Pero si simplemente reenvías los números del exchange a tu declaración, puedes accidentalmente reportar ingreso que no existe. Este es el susto de impuestos de cripto más común que vemos que los principiantes enfrentan, y es enteramente un problema de papeleo, no de impuestos.
- Las ventas pequeñas pueden no generar un formulario. Las instrucciones de 2025 incluyen un mínimo de minimis — alrededor de US$600 en ingresos brutos — por debajo del cual un bróker puede no presentar por ti. El IRS es explícito en que esto no cambia nada de tu lado: cada ganancia y pérdida es reportable “sin importar el monto o si recibes un estado de pago” (FAQ A42).
- Ningún formulario fue jamás una coartada, y ahora ni siquiera es plausible. Antes de 2025, “no recibí ningún formulario de impuestos” era una excusa común (y poco convincente). Con el 1099-DA en su segundo año, el IRS empareja reportes de bróker contra declaraciones automáticamente. Las discrepancias generan avisos CP2000 con intereses y penalizaciones potenciales adjuntas.
Si aún no has elegido un exchange, esta es una razón silenciosa para elegir uno grande y establecido: son las plataformas cuyo reporte empareja limpiamente con los nuevos formularios, y sus exportaciones de transacciones realmente concilian cuando llega la temporada de impuestos.
💡 ¿Aún no tienes una cuenta de Binance? Regístrate ahora — 20% de reembolso en comisiones de spot y futuros — ingresa el código de referido BN2688.
¿Qué pasa con staking, minería y airdrops?
Las recompensas que ganas se gravan como ingreso ordinario al valor de mercado de la moneda el día que la recibes — antes de que vendas. Ese es un balde distinto de las ganancias de capital, y aplica en el momento de la recepción, no en el momento de la disposición.
- Las recompensas de staking son ingreso cuando ganas control de ellas — el IRS zanjó esto en el Revenue Ruling 2023-14. Si ganas 0.05 ETH que valen US$150 el día que llegan, tienes US$150 de ingreso ordinario, y esos US$150 se vuelven tu base para después.
- El ingreso de minería funciona igual, gravado como ingreso ordinario al valor justo de mercado en la recepción (y como ingreso de trabajo por cuenta propia si la minería es un negocio, según FAQ del IRS A10).
- Los airdrops son ingreso cuando realmente puedes controlar las monedas — el Revenue Ruling 2019-24 cubre hard forks y airdrops. Un token que recibes sin capacidad de venderlo o moverlo aún no es ingreso; en el momento en que puedes disponer de él, lo es.
La parte que los principiantes pasan por alto: mucha gente es gravada dos veces en una cadena que no notan. La recompensa de staking de US$150 es ingreso el primer día, y cuando eventualmente vendes ese ETH, la venta en sí es una ganancia o pérdida de capital medida desde la base de US$150. Ningún paso es opcional, pero tampoco son doble tributación — la base que declaraste como ingreso sale de vuelta del cálculo de venta.
¿Cómo declaras cripto en tu declaración de impuestos?
La declaración ocurre mediante el conducto estándar de ganancias de capital: la pregunta de activos digitales del Formulario 1040, luego el Formulario 8949, luego el Schedule D. Cada declarante de EE.UU. responde la pregunta de activos digitales en el Formulario 1040 cada año — responderla falsamente es su propio problema, incluso si tu actividad total es diminuta.
La mecánica, en orden:
- Lista cada disposición en el Formulario 8949 — fecha de adquisición, fecha de venta, ingresos, base, ganancia o pérdida. Una línea por venta o por lote.
- Los totales fluyen al Schedule D, que netea tus ganancias y pérdidas de corto y largo plazo.
- Adjunta la matemática a tu 1040 y responde la pregunta de activos digitales honestamente.
Debajo de los formularios yace lo que realmente decide cuán doloroso es esto: tus registros. El IRS exige que sustentes base y fechas (FAQ A46), y los exchanges solo mantienen datos limpios para su propia plataforma. Antes de que llegue enero, asegúrate de poder producir, para cada transacción:
| Qué registrar | Por qué importa |
|---|---|
| Fecha y hora de cada compra/venta | Decide tratamiento de corto vs. largo plazo |
| Cantidad de moneda y su valor en USD en ese momento | Fija ingresos y base en dólares |
| Comisiones pagadas en cada lado | Las comisiones reducen tu ganancia (o encogen tu pérdida) |
| Adónde se movieron las monedas y por qué | Prueba que las transferencias de auto-billetera no son ventas |
| ID de transacción o exportación del exchange | Tu evidencia si los números son cuestionados |
Para actividad de 2026, la fecha límite de presentación es el 15 de abril de 2027 (15 de octubre de 2027 con extensión). Una trampa de fecha límite más: si tu actividad de cripto significa que deberás US$1,000 o más al presentar, EE.UU. espera pagos de impuestos estimados trimestrales durante el año, no una suma global en abril — la retención insuficiente puede añadir penalizaciones por pago insuficiente encima del impuesto mismo.
¿Cómo puedes bajar legalmente la factura?
Cuatro palancas hacen casi todo el trabajo, y ninguna implica nada exótico:
- Mantén más de un año. Esto es el 80% del juego. La misma ganancia gravada a tu tramo de 22–32% en corto plazo se vuelve 15% (o 0%) en largo plazo. Si no tienes necesidad inmediata de vender y la posición es sólida, el calendario vale dinero real.
- Cosecha tus pérdidas. Vender una moneda que está abajo cancela ganancias en otro lado de tu portafolio dólar por dólar; más allá de eso, hasta US$3,000 al año de pérdida neta puede compensar ingreso ordinario, y el resto se traslada. Y aquí el cripto tiene una ventaja genuina sobre las acciones: la regla de venta lavada — que impide a los inversionistas de acciones vender a pérdida y recomprar de inmediato — aplica a “acciones o valores,” y los activos digitales no están cubiertos a 2026. Vender una moneda perdedora y recomprarla de inmediato para asegurar la pérdida actualmente funciona. Dos precauciones: el Congreso ha propuesto repetidamente cerrar esta brecha, así que verifica que la regla siga vigente antes de depender de ella, y no coseches pérdidas puramente para generar comisiones.
- Elige qué lotes vendes. Si compraste la misma moneda a varios precios, puedes identificar específicamente qué lote estás vendiendo — apuntar a tus lotes de mayor costo encoge la ganancia reportada (FAQ del IRS A39–41 apoya la identificación específica con registros adecuados). Sin documentación, el predeterminado es FIFO: las primeras monedas se tratan como las primeras vendidas.
- Dona monedas apreciadas directamente a una organización benéfica calificada si de todos modos das: generalmente deduces el valor justo de mercado de monedas mantenidas más de un año, y nunca realizas la ganancia (FAQ del IRS A34–35).
Lo que no debes hacer es cualquier cosa basada en que el exchange no sepa: operaciones P2P, intercambios de autocustodia y operaciones DeFi son todas disposiciones reportables exactamente igual que las ventas en exchange. El blockchain recuerda lo que tus estados de corretaje nunca pudieron.
¿Qué pasa si no declaraste cripto en el pasado?
Corrígelo hacia adelante, en silencio y correctamente. Si omitiste reportar cripto en años anteriores, el camino estándar es presentar declaraciones enmendadas para los años abiertos — típicamente los últimos tres a seis, según el tamaño del error — reportando la actividad correctamente y pagando el impuesto más intereses. Los intereses y la mayoría de las penalizaciones se acumulan con el tiempo, que es precisamente por qué corregir voluntariamente antes de que el IRS te contacte es categóricamente mejor que esperar un CP2000 que ahora, post-1099-DA, tiene los números de tu bróker adjuntos.
La conclusión honesta para montos pequeños: si compraste, nunca vendiste y solo debes por un par de operaciones pequeñas, la corrección normalmente es barata y mecánica. Si la actividad implica años de intercambios, DeFi o datos de base faltantes, paga a un profesional fiscal que conozca cripto por una hora antes de presentar nada. Esa hora cuesta menos que un ciclo de penalización.
¿Cómo funcionan los impuestos de cripto fuera de EE.UU.?
La lógica estilo-propiedad de “vender significa impuesto” es común, pero las tasas y reglas de período de tenencia difieren lo bastante como para que copiar consejos de EE.UU. en el extranjero pueda costarte dinero. Orientación aproximada, vigente a fines de 2026 — siempre confirma contra tu autoridad nacional, ya que estas reglas cambian:
| País | Tratamiento básico |
|---|---|
| Reino Unido | Las ganancias por encima del monto exento anual (£3,000 para 2025/26) se gravan como ganancias de capital; las tasas dependen de tu banda de ingreso. El manual de criptoactivos de HMRC es la fuente autoritativa. |
| Alemania | El gran mercado más amigable: las ventas privadas de cripto mantenido más de un año están libres de impuestos, y pequeños volúmenes de venta anuales bajo €1,000 están exentos — una filosofía genuinamente distinta de la de EE.UU. |
| Australia | El cripto está sujeto a impuesto de ganancias de capital, pero mantener más de 12 meses gana un descuento del 50% sobre la ganancia. La guía de cripto de la ATO cubre intercambios, staking y airdrops. |
| Canadá | Las disposiciones de cripto se gravan como ingreso con solo la mitad de cada ganancia incluida en el ingreso gravable. La CRA espera auto-reporte de cada disposición, incluidos intercambios cripto-a-cripto. |
| México | El SAT trata el cripto como «activos virtuales» (bienes muebles intangibles), no como moneda de curso legal. No hay régimen de corto/largo plazo como el de EE.UU.: las ganancias al vender, intercambiar o gastar se suman a tus ingresos y pagan ISR a una tasa progresiva de hasta 35%. |
Alemania es el caso atípico que vale la pena conocer: su regla de un año significa que la estrategia estadounidense más valiosa — mantener más de doce meses — es aún más valiosa ahí, ya que la recompensa es cero impuestos en lugar de una tasa del 15%. A la inversa, algunos países gravan cada ganancia a tasas de ingreso completas sin ningún beneficio de período de tenencia, lo que invierte la lógica por completo.
Nota para lectores en México: el SAT no tiene un régimen de ganancias de capital de corto/largo plazo como el de EE.UU. Clasifica el cripto como «activos virtuales» (Ley Fintech) y, para efectos fiscales, como bienes muebles intangibles. Vender, intercambiar cripto-por-cripto o gastar cripto genera una ganancia que se suma a tus ingresos y paga ISR a una tasa progresiva de hasta 35%. Comprar y mantener, y mover entre tus propias billeteras, no son eventos gravables. Los exchanges como Bitso y Binance reportan operaciones al SAT, así que guarda registros completos desde el primer día y consulta a un contador si operas montos relevantes.
En resumen
Los impuestos de cripto son más simples de lo que sugiere el miedo a su alrededor: se te grava cuando dispones de una moneda — vendiendo, intercambiando o gastando — y la tasa depende casi enteramente de cuánto la mantuviste. Compra y mantén todo lo que quieras; al IRS no le importa hasta que la sueltas. En 2026 las tasas de largo plazo son 0%, 15% y 20%, las ganancias de corto plazo cabalgan sobre tu tramo salarial, y desde 2025 tu exchange envía un Formulario 1099-DA tanto a ti como al IRS.
Si apenas empiezas, tres hábitos previenen casi todo problema futuro: mantén un registro fechado de cada transacción desde el primer día, prefiere mantener más de doce meses cuando la posición es sólida, y aparta una porción de cualquier ganancia grande para impuestos estimados sobre la marcha. Cuando vendas — o si quieres ver cómo se ve un flujo completo de venta y retiro de principio a fin — nuestra guía de vender cripto y retirar a tu banco retoma exactamente donde esta termina.
¿Aún no tienes una cuenta de Binance?Regístrate ahoraingresa el código de referidoBN2688
Preguntas frecuentes
¿Debo impuestos de cripto si compré pero nunca vendí?
¿Transferir cripto entre mis propias billeteras es gravable?
¿Cómo sabe el IRS sobre mi cripto?
¿Intercambiar Bitcoin por Ethereum es gravable?
¿Qué ganancia de cripto está libre de impuestos en EE.UU.?
¿Pago impuestos dos veces cuando gasto cripto en algo?
Editor en jefe e investigador principal
Editor de MyCryptoStart. Investigador independiente de exchanges de criptomonedas, enfocado en comisiones, seguridad, KYC e incorporación: publica guías paso a paso en lenguaje claro para principiantes.
Ver página del autor →Algunos enlaces de esta página son de afiliado: podemos ganar una comisión sin costo adicional para ti. Este contenido es educativo y no es asesoría financiera, de inversión ni legal. Divulgación de afiliados · Aviso legal.
Seguir leyendo
¿Qué es un airdrop? Cómo funcionan (2026)
Un airdrop reparte tokens gratis a billeteras elegibles por actividad pasada. Cómo funcionan los snapshots, el reclamo, los impuestos y las estafas.
Cómo hacer staking de cripto y ganar rendimiento (2026)
El staking de cripto bloquea tus monedas para asegurar una red de prueba de participación y ganar recompensas — típicamente 2–8% al año. Aprende cómo funciona, los riesgos reales y cómo empezar.
Promedio de costo en dólares (DCA) en cripto (2026)
El promedio de costo en dólares compra un monto fijo en dólares de cripto en un calendario fijo. Aprende cómo funciona el DCA, qué muestran los backtests y cuándo gana la suma única.